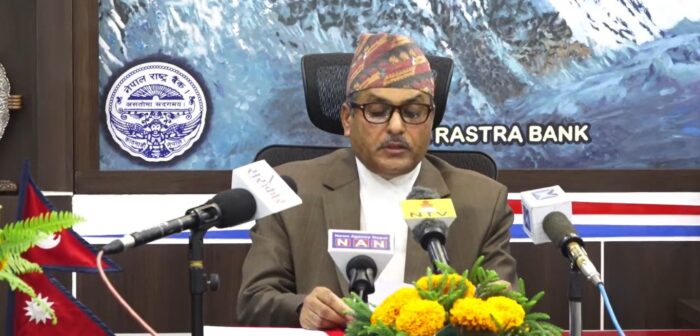
नेपाल राष्ट्र बैंकले वाणिज्य बैंकहरुलाई मर्जमा जान जोड गरेको छ । शुक्रबार सार्वजनिक मौद्रिक नीतिले आर्थिक २०७८÷७९ भित्र वाणिज्य बैंक एकआपसमा मर्ज तथा एक्वीजिसन गरेमा विभिन्न सहुलियत दिने नीति ल्याएको छ ।
मर्ज तथा एक्वीजिसनमा जाने वाणिज्य बैंकका सिइओ तथा सञ्चालकलाई कुलिङ पिरियड लाग्ने छैन ।
हाल एउटा बैंक तथा वित्तीय संस्थाबाट अर्कोमा आवद्ध हुने सिइओ तथा सञ्चालकलाई ६ महिनाको कुलिङ पिरियड लाग्छ।
त्यस्तै मर्जमा जाने वाणिज्य बैंकले स्प्रेड दरमा पनि सहुलियत पाउने छन्। मर्जमा नजानेले स्प्रेडदर ४.४ प्रतिशतको सीमाभित्रै राख्नुपर्ने छ। तर यस आर्थिक वर्षभित्र मर्जमा जानेले थप १ प्रतिशतसम्मको अर्थात ५.४ प्रतिशतसम्मको सुविधा पाउनेछन्।
तर यस्तै खालका सुविधा विकास बैंक र फाईनान्सको हकमा भने कटौती गरिएको देखिएको छ ।
साथै एकीकृत कारोबार गरेको एक वर्षसम्म अनिवार्य नगद मौज्दातको सीमामा ०.५ प्रतिशत बिन्दुले छुट प्रदान गरिने भएको छ।
एकीकृत कारोबार सञ्चालनको क्रममा १ कि.मि. भित्रका शाखा कार्यालयमध्ये कुनै एक शाखा कायम राखी अन्य शाखा गाभ्न वा बन्द गर्न राष्ट्र बैंकको स्वीकृति आवश्यक नपर्ने व्यवस्था गरिएको छ।
मर्ज तथा एक्वीजिसनको नीतिपछि २०७८ जेठ मसान्तसम्म कुल २२० बैंक तथा वित्तीय संस्था सहभागी भई १६६ संस्थाहरुको लाइसेन्स खारेज भएर ५४ वटामा सीमित भएका छन्। जसमा अधिकांश विकास बैंक र फाइनान्स कम्पनी छन्।
हाल देशभर विकास बैंकको संख्या २५ मा झरेको छ भने फाइनान्स कम्पनीको संख्या २६ छ।
यसैबीच मौद्रिक नीतिले शेयर धितो कर्जाको सीमा तोकेको छ । एक व्यक्तिले अधिकतम १२ करोड सम्म क्रृण सुविधा प्राप्त गर्न सक्नेछ । सेयर धितोमा दिइने कर्जाको दर र गणनाको व्यवस्था भने पुरानै कायम राखिएको छ। शेयर धितोमा पछिल्लो १२० दिनको औसत मूल्यलाई आधार मानेर कुल सेयर मूल्यको ७० प्रतिशतसम्म ऋण पाइने गरेको छ।
नगदरहित कारोबारको प्रवद्र्धनमा लागेको नेपाल राष्ट्र बैंकले त्यसका लागि उपकरणको अन्तरआवद्धता गर्दै राष्ट्रिय भुक्तानी स्वीच स्थापना गर्ने भएको छ ।
केन्द्रीय बैंकले आज सार्वजनिक गरेको चालु आर्थिक वर्षको मौद्रिक नीतिमा आर्थिक वर्ष २०७९र८० लाई विद्युतीय भुक्तानी कारोवार प्रवद्र्धन वर्षको रूपमा मनाउने लक्ष्य राखेको छ । त्यसका लागि चालु अवमा आवश्यक पूर्वाधारको विकास र चेतना अभिवृद्धिमा जोड दिने भएको छ ।
विद्युतीय भुक्तानीका उपकरणबीच अन्तरआवद्धता कायम गर्दै नेपालभित्र हुने भुक्तानी कारोबारहरूको राफसाफ तथा अभिलेखीकरण गर्न र नेपालको आफ्नै भुक्तानी कार्ड प्रयोगमा ल्याइने विषयलाई नीतिले समेटेको छ । विद्युतीय भुक्तानी प्रणालीको समग्र इकोसिस्टमको विकास र प्रवद्र्धनमा लगानी गर्ने भुक्तानी सेवा प्रदायक तथा भुक्तानी प्रणाली सञ्चालक र सञ्चार सेवा प्रदायक संस्थालाई विशेष पुनरकर्जा उपलब्ध गराइनेछ ।
त्यस्तो भुक्तानी कारोवारको प्रवद्र्धनका लागि विभिन्न माध्यमबाट हुने कारोवारको सीमा पुनरावलोकन गर्ने, कारोबारमा लाग्ने शुल्कलाई उपयुक्तस्तरमा कायम गर्न नीतिगत व्यवस्था गर्ने भएको छ । सरकारले प्राप्त गर्ने राजस्व र सबै प्रकारका भुक्तानी बैंकिङ्ग तथा विद्युतीय भुक्तानीको माध्यमबाट गर्ने व्यवस्थाको लागि आवश्यक सहजीकरण गर्ने केन्द्रीय बैंकले आवश्यक व्यवस्था गर्नेछ ।
सरकारी कारोबार गर्ने बैंक शाखाले विद्युतीय भुक्तानीका उपाय अवलम्बन गरी सामाजिक सुरक्षा भत्ता सम्बन्धित व्यक्तिले सहजै प्राप्त गर्न सक्ने व्यवस्था मिलाइने छ । भुक्तानी सेवा प्रदायक र भुक्तानी प्रणाली सञ्चालक संस्थाले २०७८ असार मसान्तसम्म गर्नुपर्ने न्यूनतम कारोबार र पु¥याउनु पर्ने ग्राहक सङ्ख्या कोभिड–१९ सङ्क्रमणलाई दृष्टिगत गरी २०७९ असार मसान्तसम्म पु¥याउनुपर्ने गरी समय थप गरिएको छ ।
भुक्तानी सेवा प्रदायक तथा भुक्तानी प्रणाली सञ्चालक संस्थाको कारोबारको दायरा बढाई लघुवित्त वित्तीय संस्था र सहकारीका ग्राहक समक्षसमेत विद्युतीय भुक्तानी सेवा पु¥याउन प्रोत्साहन गर्ने नीतिमा समावेश छ ।
नगद कारोबारको विद्यमान सीमालाई बचत तथा ऋण सहकारी संस्थासमेतमा प्रभावकारी कार्यान्वयन गर्न आवश्यक समन्वय गर्दै बैंक तथा वित्तीय संस्थामा कर्जाको आवेदनदेखि स्वीकृति गर्नेसम्मको प्रक्रियालाई विद्युतीय माध्यमबाट हुने व्यवस्थाका लागि सहजीकरण गर्न डिजिटल कर्जा मार्गदर्शन तर्जुमा गरी कार्यान्वयनमा ल्याइने भएको छ ।
विश्वमा विद्युतीय मुद्राको प्रयोग तथा सम्भाव्यता अध्ययन भइरहेको सन्दर्भमा नेपालसमेतमा केन्द्रीय बैंक विद्युतीय मुद्राको सम्भाव्यता अध्ययन गर्ने लक्ष्य नीतिले लिएको छ ।
नागरिक बचतपत्र तथा वैदेशिक रोजगार बचतपत्रको आवेदन विद्युतीय माध्यममार्फत् गर्न सकिने व्यवस्था मिलाउने, भुक्तानी प्रणाली लगायतका तथ्याङ्क तथा सूचना सुरक्षितरूपमा व्यवस्थापन गर्न क्लाउड पूर्वाधारको प्रयोग गर्ने सम्बन्धमा आवश्यक अध्ययन गरिने भएको छ ।
लघु, साना र घरेलु उद्यम तथा स्टार्टअप प्रवद्र्धन गर्न डिजिटल बैंकिङ्कको अवधारणा तथा भुक्तानी प्रदायक संस्थाले निश्चित रकमसम्मको लघु कर्जा उपलब्ध गराउन सक्ने व्यवस्था सम्बन्धमा आवश्यक अध्ययन गर्ने नीतिको लक्ष्य छ ।
बैंक तथा वित्तीय संस्था बाहेकका भुक्तानी सेवा प्रदायक र भुक्तानी प्रणाली सञ्चालक संस्थाले निश्चित सीमाभन्दा बढीको कारोवार र शङ्कास्पद कारोवारको विवरण वित्तीय जानकारी इकाईमा उपलब्ध गराउनु पर्ने व्यवस्था मिलाइने गभर्नर अधिकारीले जानकारी दिनुभयो ।