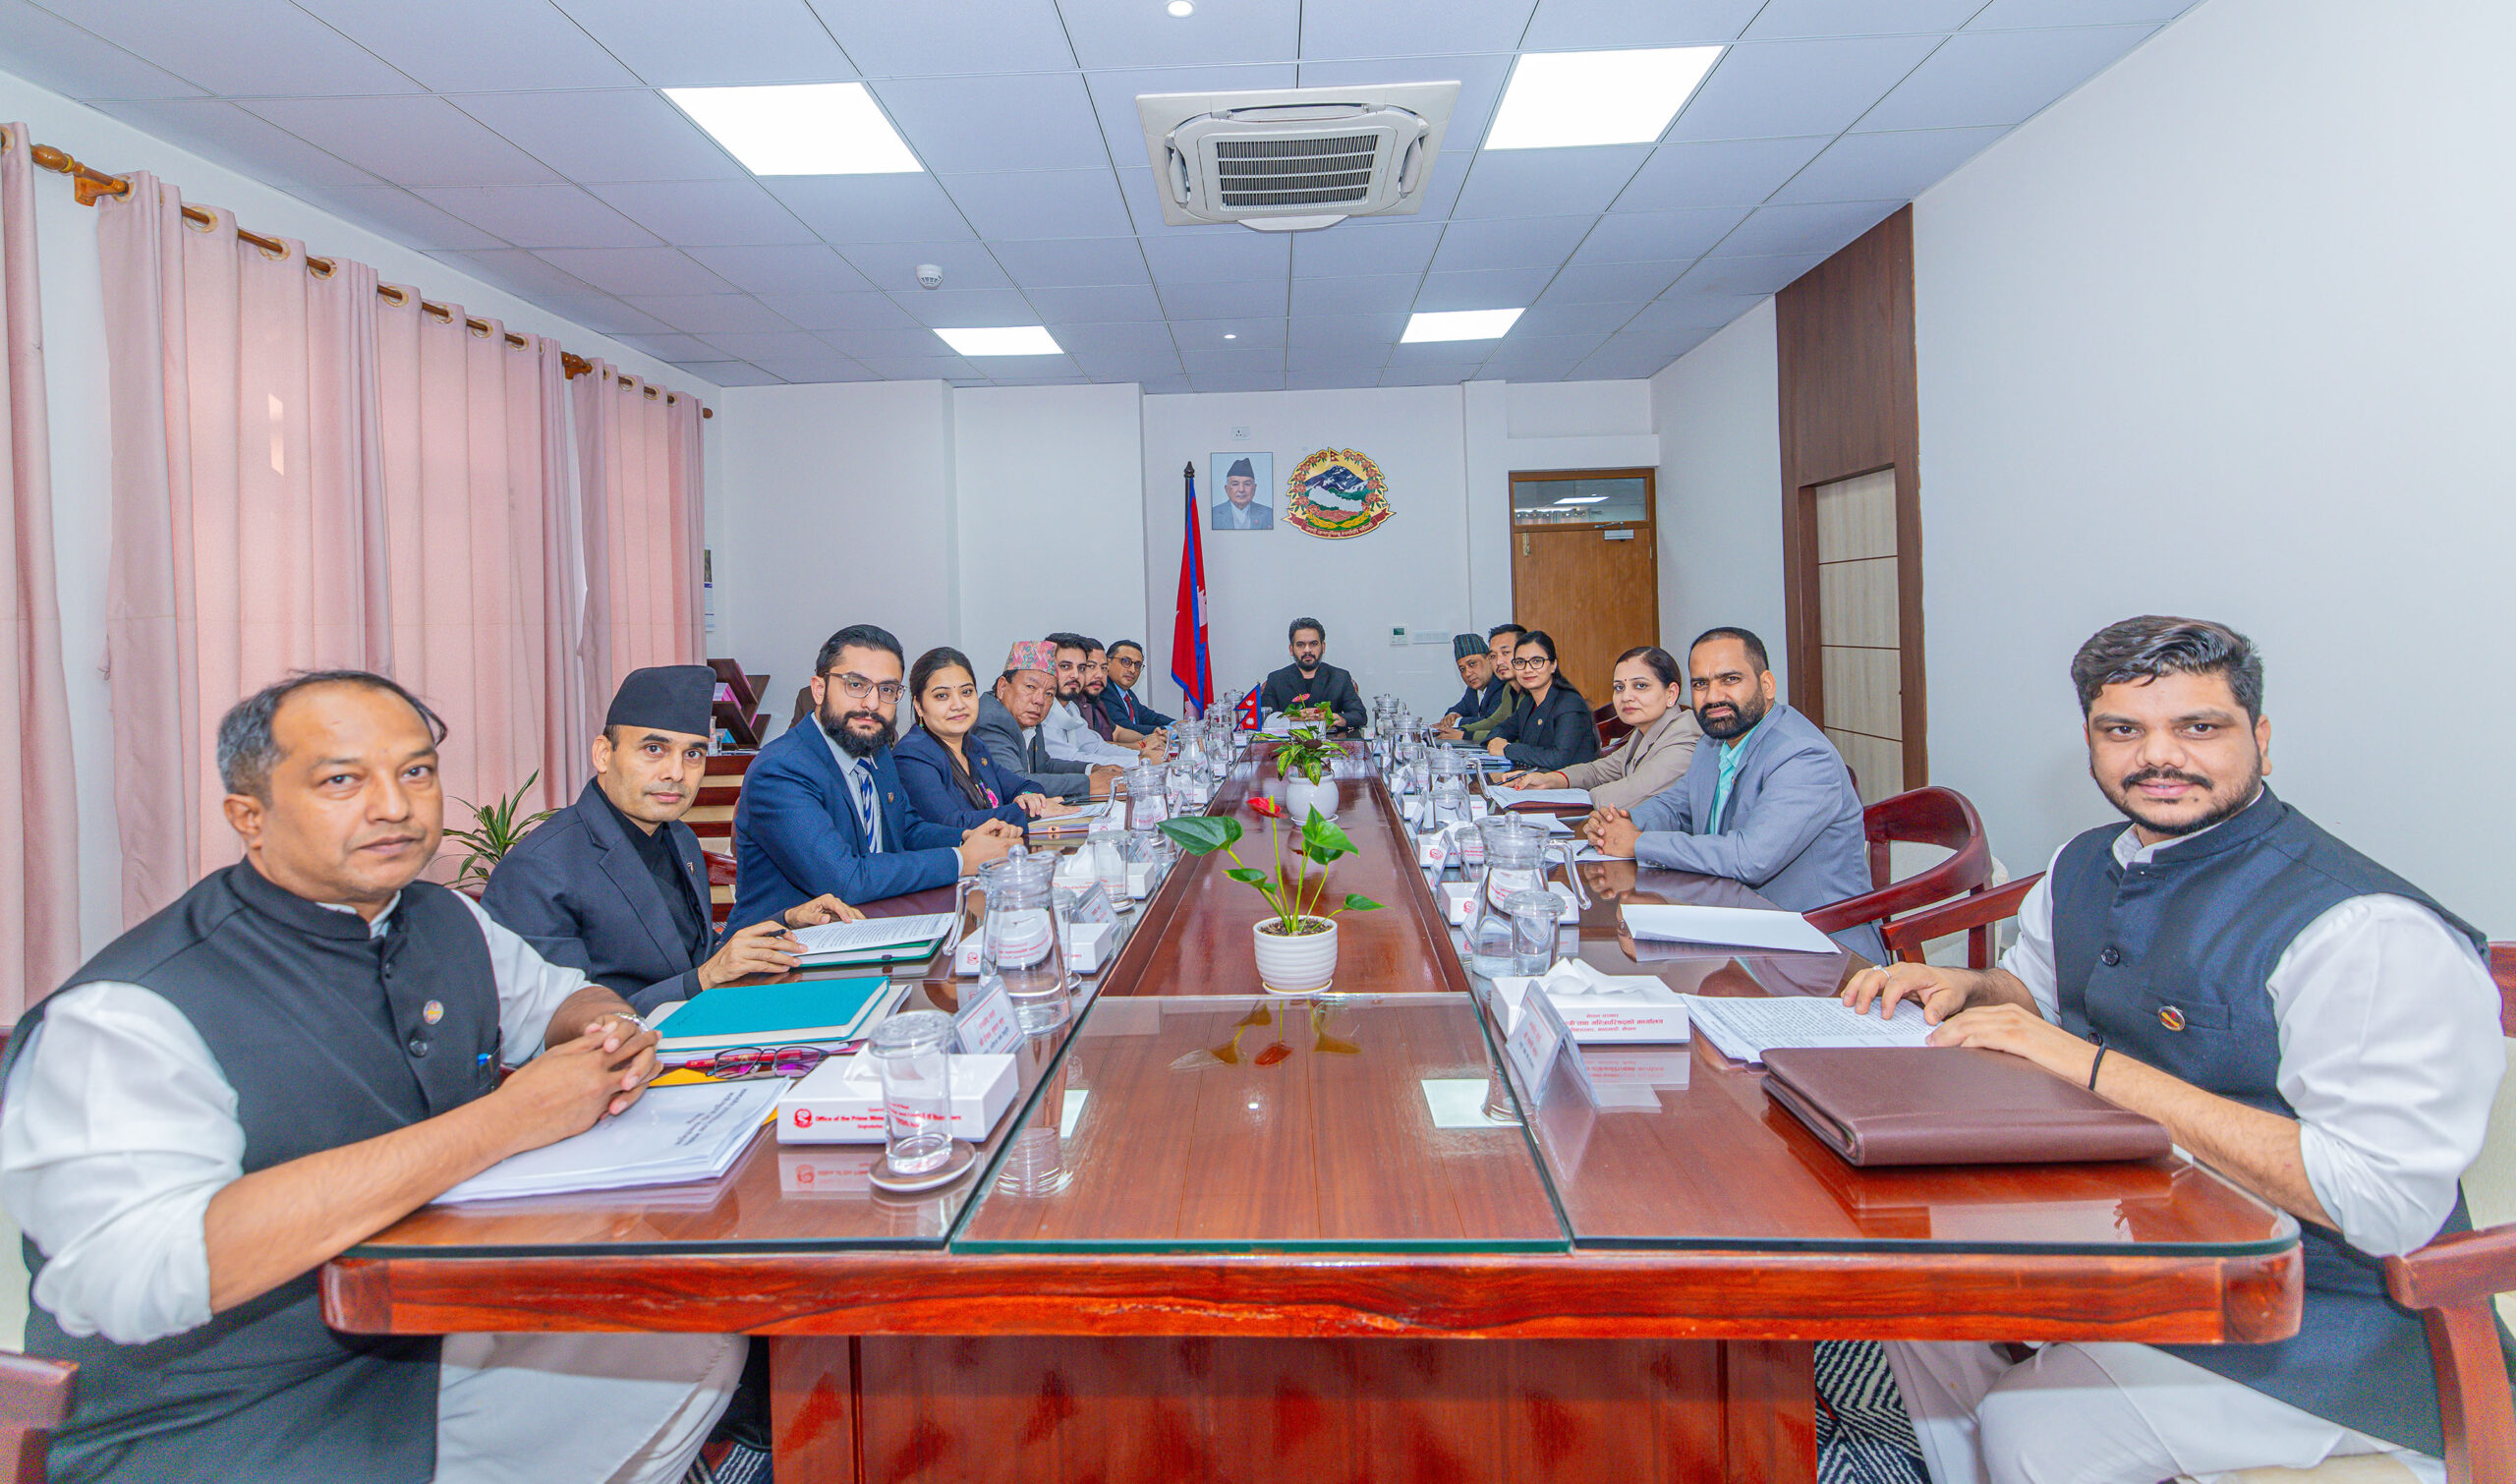
काठमाडौँ ।अर्थमन्त्री स्वर्णिम वाग्लेले मुलुकका १७ वाणिज्य बैंकका प्रमुख कार्यकारी अधिकृत (सीईओ) हरूसँग अर्थतन्त्रको वर्तमान मनोविज्ञान, लगानी विस्तार, बैंकको तरलता व्यवस्थापन र उत्पादनमूलक क्षेत्रमा कर्जा प्रवाहबारे अर्थ मन्त्रालयमा गहन छलफल गर्नुभएको छ। अर्थमन्त्रीले २० वटै वाणिज्य बैंकका सीईओहरूलाई संवादका लागि बोलाउनुभएकोमा १७ जना मन्त्रालय पुगेका थिए।
चालु आर्थिक वर्ष २०८३/८४ को बजेट कार्यान्वयनको पूर्वसन्ध्यामा उद्योगी-व्यवसायीहरूसँग छलफल गरिसक्नुभएका अर्थमन्त्री वाग्लेले यसपटक वित्तीय प्रणालीको नेतृत्व गरिरहेका बैंकरहरूसँग सिधा संवाद गर्नुभएको हो। उत्पादन, लगानी, बचत र आर्थिक गतिविधिको केन्द्रमा बैंकिङ प्रणाली रहेकाले बैंकहरू नै अर्थतन्त्रको वास्तविक अवस्था बुझ्ने मुख्य संगम भएको मन्त्री वाग्लेको भनाइ थियो।
ब्याजदर ऐतिहासिक रूपमा तल झर्दा र बैंकहरूमा पर्याप्त लगानीयोग्य पुँजी (तरलता) थुप्रिँदा पनि कर्जाको माग बढ्न नसकेकोप्रति चिन्ता व्यक्त गर्दै अर्थमन्त्री वाग्लेले सीईओहरूसामु ९ वटा मुख्य सवाल राख्नुभएको थियो:
१. सरकारले कानुनी र संस्थागत सुधार गरिरहे तापनि के यी सुधारहरू पर्याप्त छन् वा अझै के गर्नुपर्छ?
२. आज नेपालको अर्थतन्त्रको वास्तविक मनोविज्ञान कस्तो छ?
३. बैंकमा पैसा थुप्रिँदा पनि व्यवसायीहरू किन लगानी विस्तार गर्न हिच्किचाइरहेका छन्?
४. ऋणको ब्याजदर ऐतिहासिक रूपमा न्यून हुँदा पनि कर्जाको माग किन बढ्न सकेको छैन?
५. यो समस्याको समाधान मौद्रिक नीतिमा छ, वित्तीय नीतिमा छ कि निजी क्षेत्रको आत्मविश्वासमा?
६. बैंकिङ प्रणालीले उत्पादनशील क्षेत्रमा कर्जा बढाउन के-कस्ता संरचनागत सुधार आवश्यक छन्?
७. अर्थतन्त्रलाई गति दिन राष्ट्र बैंकको मौद्रिक नीति र नियमनमा कुन नयाँ दृष्टिकोण अपनाउनुपर्छ?
८. अर्थ मन्त्रालय, नेपाल राष्ट्र बैंक र बैंकिङ क्षेत्रबिचको समन्वयलाई अझ प्रभावकारी कसरी बनाउन सकिन्छ?
९. बैंकिङ क्षेत्रका समस्या समाधानका लागि सरकारले समयसीमा र जिम्मेवारीसहित कहाँ-कहाँ नीतिगत निर्णय लिनुपर्छ?
अर्थमन्त्रीले समस्या पहिचानमा मात्र सीमित नरहेर समाधानका लागि कानुनी, प्रक्रियागत र संस्थागत सुधार गर्न सरकार तयार रहेको प्रतिबद्धता जनाउनुभयो।
जवाफमा बैंकका सीईओहरूले राष्ट्र बैंकलाई मौद्रिक नीतिका लागि बुझाइएको २१ बुँदे सुझाव नै अर्थमन्त्रीसमक्ष प्रस्तुत गरेका थिए। नेपाल बैंकका सीईओ तिलकराज पाण्डेका अनुसार बैंकरहरूले खराब कर्जा वर्गीकरणको समयसीमा बढाउनुपर्ने, गैर-बैंकिङ सम्पत्तिको व्यवस्थापन गर्नुपर्ने र प्राथमिकता प्राप्त क्षेत्र अन्तर्गत शिक्षा तथा स्वास्थ्य क्षेत्रलाई पनि समावेश गर्नुपर्ने माग राखेका छन्।