गुठी व्यवस्थाः नेपाल प्राचीनकालदेखि नै विभिन्न देवालय, शिवालय, मठ, मन्दिर, चैत्य, गुम्बा, पाटी, धर्मशाला, अनाथालय, पाकशाला आदिले भरिपूर्ण देशको रुपमा चिनिंदै आएको छ। यस किसिमका धार्मिक, साँस्कृतिक, शैक्षिक, सामाजिक, परोपकारी र स्वास्थ्य सम्बन्धी धरोहरहरुको स्थापना, निर्माण र सञ्चालन/व्यवस्थापनमा राज्य र निजीस्तरबाट समेत महत्वपूर्ण कार्यहरु हुँदै आएका छन्। देवालय, शिवालय लगायतका धार्मिक प्रतिष्ठानहरु खडा गर्ने, तिनको रेखदेख र सञ्चालन गर्ने, दीर्घकालसम्म सञ्चालन र व्यवस्थापनमा सघाउ पुर्याउने उद्देश्य राखी चल अचल सम्पत्तिको जोहो गरी गुठी खडा गर्ने प्रचलनको शुरुआत लिच्छवीकालदेखि हुँदै आएको पाइन्छ।
लोककल्याणको भावनालाई केन्द्रमा राख्न अभिप्रेरित भई समाजले सामूहिक रुपमा गुठीहरुको स्थापना र सञ्चालन गरेको पाइन्छ। यस्ता गुठीहरु प्रायः धार्मिक, परोपकारी, सामाजिक र मानवीय पक्षलाई दृष्टिगत गरी सञ्चालनमा रहेका छन्। धर्मपरायण नेपाली समाजमा यस्ता गुठीहरुको सामाजिक–साँस्कृतिक भूमिका महत्वपूर्ण रहिआएको छ। नेपाली समाजमा विद्यमान यस्ता परम्परालाई जीवित राख्दै एकातिर धर्म र सँस्कृतिको संरक्षण गर्न सकिन्छ भने र अर्कातर्फ समाज र राष्ट्रको उत्थान गर्ने महान् उद्देश्यलाई पूरा गर्न सकिन्छ।
दाताले आफ्नो चल अचल सम्पत्ति वा आयस्ता आउने अरु कुनै सम्पत्ति वा रकममा आफ्नो निजी हक छाडी सार्वजनिक हितका लागि समर्पण गर्ने हुँदा गुठी भनेको कुनै सामाजिक वा धार्मिक कार्य निरन्तर रुपले सञ्चालन गर्न आफ्नो सम्पत्तिको हक वा स्वामित्व हस्तान्तरण पनि हो, जसले गुठी स्थापना गर्छ वा राख्दछ, उसले सँगसँगै त्यस्तो सम्पत्तिमा आफ्नो हक Wave पनि गर्दछ। गुठीको सिर्जनासँगै व्यक्तिको हक समाप्त हुन्छ। गुठी व्यक्तिको हक समाप्त हुने र समूह, समूदाय वा सम्प्रदायको हक सिर्जना हुने प्रक्रिया भएकाले गुठी राख्नेले आफ्नो इच्छापत्र मार्फत व्यक्त इच्छालाई नमासिने गरी जोगाई निरन्तरता (perpetual continuity) प्रदान गर्नुपर्दछ जसले गर्दा धार्मिक कृत्य व्यवस्थापनका कार्यहरुले निरन्तरता पाईरहेका छन।
गुठी परम्परालाई नेपालको मौलिक सम्पदा, संस्कृति सामुदायिक पूँजीको रूपमा लिन सकिन्छ। जसको कारण नेपाल विश्वभर चिनिएको छ। संस्कृति, मौलिक सम्पदा देशको अस्तित्वसित गाँसिएको हुनाले गुठी संस्कृतिलाई संरक्षण र संवर्द्धन गर्न सरकारले संस्कृतिविद्, गुठी सञ्चालक, गुठीयार र सरोकारवालाहरूसित छलफल चलाउनु जरुरी छ। समृद्धिको नारालाई सार्थक बनाउने हो भने नेपालको जीवन्त सम्पदा र सस्कृतिको जगेर्नामा गुठी परम्पराको मर्मबमोजिम ऐन बनाई कार्यान्वयनमा ल्याउनुपर्दछ। यसरी हेर्दा गुठी व्यवस्थाले धार्मिक सहिष्णुतामा उल्लेखनीय योगदान पुर्याएको देखिन्छ।
“सर्वजन हिताय र सर्वजन सुखाय” को मान्यताबाट अभिप्रेरित भई राखिएको गुठीलाई समुदायले आफ्नो ठान्ने, सबैको प्रयासबाट त्यसको प्रभावकारी उपयोग गरिने र दुरुपयोग हुन नदिने हुँदा गुठी सम्पदाको सुनिश्चतता गरी गुठीको जग्गाको संरक्षण राज्य र समुदायकै दायित्वभित्र पर्दछ। लोककल्याणका लागि सबैले धार्मिक आस्था राखी अनुष्ठान गर्न पाउने गरी पूजाआजा चलाउन, साधुसन्तहरुको लागि सिधा सदावर्त चलाउन र मन्दिर भत्के/विग्रेमा मर्मत संहार गर्ने पवित्र उद्देश्यले समुदायकै हित एवं कल्याणको लागि गुठी राखिएको हुन्छ। दाताले आफ्नो चल अचल सम्पति वा आयस्ता वा सम्पतिमा आफ्नो हक छाडी सार्वजनिक हितका लागि समर्पण गर्ने हुँदा गुठी भनेको कुनै सामाजिक वा धार्मिक कार्य निरन्तर रुपले संचालन गर्न आफ्नो सम्पतिको हक छोडी हस्तान्तरण गर्ने कार्य पनि हो। गुठी भनेको व्यक्तिको हक समाप्त हुने र समूह समुदायको हक सिर्जना हुने प्रकृया भएकाले गुठी राख्नेले आफ्नो ईच्छापत्रमार्फत व्यक्त गरेको इच्छालाई नमासिने गरी जोगाई निरन्तरता दिनु समुदाय र राज्यको कर्तव्य हो। गुठी भनेको कुनै एउटा धार्मिक सम्प्रदाय वा सांस्कृतिक समुदायसंग मात्र सम्बन्धित विषय होईन। यो त एउटा पद्धति र प्रकृया हो। यसमा मेरो भनिएको बस्तुलाई हाम्रोमा परिणत गरिएको हुन्छ। दाताले आफ्नै समूदायको हितलाई मध्यनजर राखी तथा सार्वजनिक प्रयोगमा उपभोग गर्ने गरी गुठी राखेको हुन्छ। जसले धार्मिक उन्नति, सांस्कृतिक जर्गेना तथा सामाजिक उपभोगका लागि आफ्नो सम्पति समर्पण गरेको हुन्छ। निश्चित उद्देश्य राखेर अर्पण गरिएको सम्पति त्यही उद्देश्य प्राप्तिमा उपयोग गरिनुपर्छ। गुठी सम्पदा, गुठी संस्कृति र त्यसमा जोडिएको मूल्य मान्यताहरुमा चोट पुग्नु भनेको समाज र राष्ट्रको लागि ठूलो नोक्सानी हो। तसर्थ गुठी सम्पदाको संरक्षणबाट नै राष्ट्रिय अखड्ता मजबुत हुने कुरामा दुई मत हुन सक्दैन।
गुठी जग्गाः गुठी संचालनका लागि खर्चको स्रोत जुटाउन आयस्ता आउने गरी दाताले आफ्नो हक छाडी राखिदिएका जग्गा नै गुठी जग्गा हुन्। ती जग्गाहरुको दिगो उपयोगबाट तोकिएका धार्मिक, सांस्कृतिक एवं परोपकारी गतिविधिहरु संचालन हुने गर्दछन्। गुठी जग्गाको मात्रै विषय होईन, धर्म संस्कृतिको संरक्षण गर्ने सशक्त माध्यम पनि हो। गुठी प्रथाले राष्ट्रको धार्मिक पहिचान र यस भित्र अन्योन्याश्रित संस्कृतिका आधार स्तम्भलाई युगौँ-युगसम्म जीवन्त राख्ने क्षमता बोकेको हुन्छ।
गुठी जग्गाको प्रकारः
- गुठी तैनाथी जग्गाः अरु कसैको नाउँमा दर्ता नभएको सम्पूर्ण हक अधिकार संस्थानको भएको जग्गा । मठ, मन्दिर, पोखरी, पोखरीको डिल, बगैंचा/फूलबारी वा गुठी संस्थानले खेती गर्न छुट्याएका जग्गाहरु यस प्रकारका जग्गाभित्र पर्दछन् ।
- गुठी अधिनस्थ जग्गाः दर्तावालाले वा जोताहा मोहीले गुठीमा कूत बुझाउनुपर्ने जग्गा अर्थात मोही लागेका गुठी जग्गा। यस्तो जग्गामा मोहीले संस्थानलाई प्रत्येक वर्ष तोकिएको कुतवाली बुझाउनु पर्छ। नियमित रुपमा कुतवाली नबुझाउने मोहीको मोहीयानी हक निष्कासन गर्न सकिने कानुनी व्यवस्था समेत रहेको छ।
- गुठी रैतान नम्वरी जग्गाः दर्तावालाले गुठी संस्थानलाई मालपोत बुझाउनुपर्ने जग्गा। यस्तो जग्गाको हैसियत रैकर जग्गा सरहको हुन्छ। गुठी अधिनस्थ (मोही लागेको) जग्गामा गुठी संस्थान ऐन २०३३ (पहिलो संशोधन २०४१) को व्यवस्था बमोजिम तोकिए बमोजिमको दस्तुर बुझाएर रैतान नम्बरीमा परिणत भएका जग्गा।
- गुठी नम्वरी जग्गाः गुठी संस्थानले जग्गावालाको हैसियतले नेपाल सरकारलाई मालपोत बुझाउनु पर्ने रैकर जग्गा।
- खान्गी जग्गाः गुठीको निश्चित काम गरेवापत गुठीका कामदारले जोती भोगसम्म गर्न पाउने गुठी तैनाथी प्रकृतिको जग्गा। गुठीमा तोकिए बमोजिम काम गरेसम्म उपयोग गर्न पाउने जग्गा। बिक्रि वितरण, धितो बन्धक तथा अन्य कुनै व्यहोराले हक छाड्न नपाइने जग्गा।
गुठी संस्थानको प्रमुख आर्थिक स्रोतको रुपमा गुठी अधीनस्थ जग्गाबाट प्राप्त हुने कूतबाली तथा गुठी रैतान नम्बरी जग्गाबाट पाप्त हुने मालपोत नै हो। यस्ता रकम संस्थानले नित्य, पर्व पूजा तथा जात्राब सञ्चालनमा खर्च गर्ने गर्दछ।
गुठी जग्गाको कूत तथा मालपोतः गुठी अधिनस्थ जग्गाबाट प्राप्त हुने आम्दानीलाई कूत र गुठी रैतान नम्बरी जग्गाबाट प्राप्त हुने रकमलाई मालपोत भनिन्छ।
गुठी जग्गाको मालपोत तथा कूतका सम्बन्धमा विद्यमान संवैधानिक तथा कानूनी व्यवस्थाः
१. संवैधानिक व्यवस्थाः
नेपालको संविधानको धारा ११६ संघीय संचित कोषः गुठी रकम बाहेक नेपाल सरकारलाई प्राप्त हुने सबै प्रकारका रकम भनी गुठी कोषलाई अलग गरेको।
धारा २०४ प्रदेश संचित कोषः गुठी रकम बाहेक प्रदेश सरकारलाई प्राप्त हुने सबै प्रकारका रकम भनी गुठी कोषलाई अलग गरेको।
२. गुठी संस्थान ऐन, २०३३ तथा कार्यव्यवस्था विनियम, २०४९ मा भएका मुख्य व्यवस्थाहरुः
गुठी संस्थान ऐन, २०३३ को दफा २८ मा गुठी जग्गामा लाग्ने कुत तिरो सम्बन्धमाः (१) संस्थानलाई कूत तिर्नुपर्ने गुठी जग्गामा सरकारी रैकर जग्गावालाले मोहीबाट जग्गाका ठाउँ र किसिम अनुसार पाउने सरह कूत लाग्नेछ।
तर यो ऐन प्रारम्भ हुँदाका बखत किसिम अनुसारको कूतभन्दा कम बुझाई आएको रहेछ भने सोही बमोजिम नै कूत लिईनेछ।
(२) यो ऐन प्रारम्भ हुँदाको अवस्थामा मोहीले धान, चामल, मकै, कोदो, गहुँ आदि अनाज बाहेक अरु प्रकारको जिन्सी बुझाई आएकोमा मोहीले साविक बमोजिमकै जिन्सी बुझाउनु पर्ने छ। तर यस उपदफा बमोजिम जिन्सी सामानको मूल्य प्रतिरोपनी वा विगाहामा उपदफा (१) बमोजिम मोहीले बुझाउने कूतको मूल्य भन्दा बढी पर्ने गरी असुल गरिने छैन।
(३) उपदफा २ बमोजिम मोहीले बुझाउने जिन्सीको मूल्य निश्चित गर्ने अधिकार संस्थानलाई हुनेछ।
(४) गुठी जग्गामा लागेको कूत मोहीले स्थानीय बजार भाउले नगदीमा पनि बुझाउन सक्नेछ।
(५) दफा २९ को उपदफा (१) मा तोकिएको कूत तिर्न समयमा कूत बुझाउनेलाई संस्थानले कूतको १५ प्रतिशतसम्म छुट दिनेछ।
ऐनको दफा २९ मा कूत तिर्ने सम्बन्धी व्यवस्थाः (१) संस्थानलाई कूत तिर्नुपर्ने गुठी जग्गाको मोहीले सरकारी रैकर जग्गाका मोहीले कूत तिर्ने याम समयसम्ममा संस्थानलाई गुठी जग्गाको मोहीले कूत बुझाउन पर्नेछ। सो म्यादभित्र कूत नबुझाएमा त्यस्तो मोहीको मोहीयानी हक संस्थानले समाप्त गर्न सक्नेछ।
तर संस्थानले आवश्यक देखेमा दुई महिनासम्म कूत बुझाउन म्याद थप गर्न सक्नेछ।
(२) उपदफा (१) बमोजिम हक समाप्त भएकोमा चित्त नबुझ्ने मोहीले ३५ दिन भित्र नेपाल सरकारसमक्ष उजूर गर्न सक्नेछ।
(३) उपदफा (२) बमोजिम पर्न आएको उजूरीमा नेपाल सरकारले गरेको निर्णय अन्तिम हुनेछ।
(४) उपदफा (१) बमोजिम मोहीयानी हक समाप्त भएको जग्गाको बाँकी कूत साविक मोहीबाट सरकारी बाँकी सरह संस्थानले असुल उपर गर्न सक्नेछ।
(५) संस्थानलाई बुझाउनु पर्ने कूत मिनाहा गर्ने सम्बन्धमा प्रचलित नेपाल कानून बमोजिम हुनेछ।
ऐनको दफा ३२ मा गुठी रैतान नम्बरी जग्गामा मालपोत लाग्नेः (१) सरकारी रैकर जग्गाको जग्गावालाले जग्गाको किसिम अनुसार नेपाल सरकारमा मालपोत बुझाए सरह गुठी रैतान नम्बरी जग्गाको जग्गावालाले संस्थानलाई मालपोत बुझाउनेछ।
(२) गुठी रैतान नम्बरी जग्गामा जग्गावालालको हक र हैसियत प्रचलित कानून बमोजिम सरकारी रैकर जग्गाको जग्गावालाको सरह नै हुनेछ।
ऐनको दफा ३३ मा मालपोत असुल गर्ने व्यवस्थाः (१) संस्थानले मालपोत असुल गर्ने व्यवस्था गर्नेछ।
(२) मालपोत असुल गर्ने म्याद प्रचलित कानूनमा तोकिए बमोजिम हुनेछ। मालपोत असुल गर्ने म्याद नाघेमा जरिवाना गर्ने, मालपोत बाँकीमा जग्गा लिलाम गर्ने र मिन्हा दिन समेतमा प्रचलित नेपाल कानूनमा भएको व्यवस्था संस्थानले असुल गर्ने मालपोतको हकमा पनि लागू हुनेछ। गुठीको मालपोत असुल तहसिल गर्न तोकिएका कार्यालयहरुले समेत प्रचलित नेपाल कानून बमोजिम मालपोत असुल गर्ने सम्बन्धी अधिकारको प्रयोग गर्न पाउनेछन्।
३. भूमि सम्बन्धी ऐन, २०२१ र नियमावलीहरु, २०२१ मा भएका मुख्य व्यवस्थाहरुः
भूमि सम्बन्धी ऐन, २०२१ को दफा ३३ मा कूतको व्यवस्थाः जग्गावालाले मोहीबाट जग्गाको मुख्य वार्षिक उब्जनीको आधीभन्दा बढी हुने गरी उब्जनीको भाग बाँडी लिन वा कूत ठेकी लिन हुँदैन। तर
(क) काठमाण्डौ उपत्यकामा जग्गा हुने जग्गावालाले मोहीबाट सो जग्गाको मुख्य वार्षिक उब्जनीको निम्नलिखित दरभन्दा बढी कूत ठेकी लिन
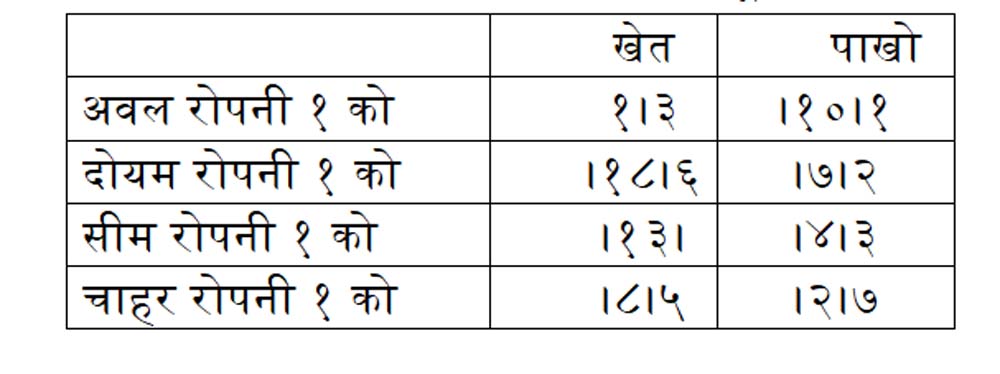
(ख) यो दफा प्रारम्भ हुँदा सो भन्दा घटी दरले उब्जनीको भाग बाँडी लिने वा कूत ठेकी लिने गरी आएकोमा सोही घटी दर नै कायम हुनेछ। सो घटी दरमा बढाई जग्गावालाले मोहीबाट उब्जनीको भाग बाँडी लिन वा कूत ठेकी लिन हुँदैन।
(ग) नेपाल सरकारले कुनै जग्गा वा तोकिएको क्षेत्रमा जग्गाको निमित्त जग्गाको किसिम र उब्जनीको आधारमा मूख्य बार्षिक उब्जनीको औसत निर्धारित गरी सो औसतको आधारमा यस दफा बमोजिम मोहीले जग्गावालालाई बुझाउनु पर्ने मूख्य वार्षिक उब्जनीको ५० प्रतिशत कूत तोकिदिन सक्नेछ। सो बमोजिम कूत निर्धारण भएपछि प्रत्येक वर्ष सोही बमोजिम कूत लिने दिने गर्नुपर्छ।
भूमि सम्बन्धी नियमहरु २०२१ को नियम ४६ मा कूत बुझाउने समयः
मोहीले जग्गावालालाई देहाय बमोजिमको जग्गाको कूत देहाय बमोजिमको समय भित्र बुझाईसक्नुपर्ने छ।
क. वर्षे बाली मुख्य वार्षिक उब्जनी हुने तराई र भित्र मधेशको जग्गाको सम्बन्धमा माघ मसान्तसम्म
ख. वर्षे बाली मूख्य उब्जनी हुने काठमाण्डौ उपत्यका र पहाडको जग्गाको सम्बन्धमा पौष मसान्तसम्म
ग. हिउँदे बाली नै मुख्य वार्षिक उब्जनी हुने जग्गाको सम्बन्धमा जेष्ठ मसान्तसम्म।
४. स्थानीय सरकार संचालन ऐन २०७४ मा भएका मुख्य व्यवस्थाहरुः
दफा ५५ को उपदफा (५) मा “यस ऐनमा अन्यत्र जुनसुकै कुरा लेखिएको भए तापनि देहायको घर र घरजग्गामा सम्पत्ति कर लाग्ने छैनः-
(ग) गुठीको स्वामित्वमा रहेको घर र जग्गा,”
कूत तथा मालपोत दर निर्धारणः
संस्थानले प्रत्येक आर्थिक वर्ष कूत, मालपोत तथा सेवा शुल्कको दररेट निर्धारण गरी असुल तहसिलको लागि गुठी कार्यालय र गुठीको समेत काम गर्ने मालपोत कार्यालहरुमा पठाउने गरेको छ। संस्थानले तोकेको दररेट काठमाडौं उपत्यका र तराईका केही जिल्लाहरुको लागि उपयुक्त भए तापनि पहाडी जिल्लाको लागि बढी भएको तथा स्थानीय तहमा नै कूत, मालपोत तिर्न बुझाउने मिल्ने व्यवस्था भए सहज हुने थियो भन्ने जस्ता गुनासाहरु आउने गरेका छन्। गुठी संस्थान ऐन, २०३३ को दफा २८ र ३२ को व्यवस्था बमोजिम गुठी अधीनस्थ र रैतान नम्बरी जग्गाको कूत तथा मालपोत गुठी संस्थानले असुल गर्नु पर्नेमा स्थानीय पालिकाले समेत असुल गर्ने गरेको पाइएको छ। पालिकाले असुल गरेको उक्त रसिदलाई मान्यता दिई मालपोत कार्यालयले जग्गा खरिद बिक्रि तथा हक हस्तान्तरण गरिदिंदा गुठी जग्गाको पोत असुलीमा समस्या भएको छ। कतिपय किसानहरुले एवं जनकपुर तथा अन्य क्षेत्रमा रहेका नेपाल सरकार अन्तर्गतका कार्यालयहरु समेतले लामो समयदेखि संस्थानमा कूत तथा मालपोत नतिरी त्यस्ता कार्यालयको नाममा धेरै रकम बाँकी बक्यौता रहेको दखिन्छ। नेपाल सरकारसँग समन्वय गरी बाँकी बक्यौता असुल उपर गर्न ढिला भइसकेको छ। स्थानीय सरकार संचालन ऐन, २०७४ को दफा ५५ को उपदफा (५) (ग) मा गुठी घर जग्गामा सम्पति कर नलाग्ने भन्ने कानूनी व्यवस्था रहे तापनि विभिन्न स्थानीय निकायहरुले असुली गरिदिंदा संस्थानको आयमा थप चुनौती थपिएको छ।
कूत तथा मालपोत दर निर्धारण गर्दा दायरा फराकिलो तर दर सानो राख्नुपर्दछ भन्ने मान्यता राखी कूत तथा मालपोतको दर निर्धारण गर्नु गुठी संस्थानको दायित्व हो। प्रचलित बजार मूल्य र उब्जनीको आधार समेतलाई मध्यनजर गरी कूत तथा मालपोत दर तोक्नुपर्ने, दरलाई गुठी संस्थानको आम्दानी बढाउने स्रोतको रुपमा नलिई संस्थानको आर्थिक विकासको उत्प्रेरक र जवाफदेहिता तथा सक्षमता अभिवृद्धि गर्ने माध्यमको रुपमा लिनुपर्ने तथ्यलाई बिर्सनु हुँदैन। कर तिर्न सक्ने क्षमताका आधारमा कर लगाउने (principles of ability to pay) विश्वव्यापी सिद्धान्तलाई स्वीकार गरी भौगोलिक हिसाबले सदरमुकामसम्म आई कुत तथा मालपोत तिर्नुपर्ने जनताको बाध्यतालाई नजिकको सरकारको रुपमा रहेको स्थानीय तहसँग समन्वय, सहकार्य र सहअस्थित्वको आधारमा असुल तहसिलको व्यवस्था मिलाउन आवश्यक छ। कूत, मालपोत तथा बहाल असुलीलाई प्रभावकारी बनाई गुठी संस्थानलाई आर्थिक हिसाबले सबल बनाउन तथा गुठी लोप हुन नपाउने सुनिश्चितताको लागि संस्थानले तपसिलको बुँदा समेट्ने गरी तत्काल नीति तय गर्न आवश्यक छ-
- संस्थानले कूत तथा मालपोतको दरलाई वैज्ञानिक बनाउन थप अध्ययनको आवश्यकता,
- आपसी सम्झौता मार्फत संस्थानको नियमानुसार कूतबाली तथा मालपोत असुल गरी गुठी संस्थानबाट सञ्चालित कोष (देवस्व) मा दाखिला गराउने गरी स्थानीय तहमा पनि कूत तथा मालपोत तिर्न बुझाउन सकिने व्यवस्था,
- अनलाइन प्रणालीको विकास गरी गुठी कार्यालय एवं स्थानीय तहले समेत कूत तथा मालपोत असुल गर्न सक्ने गरी प्रयोगकर्ताको व्यवस्था,
- कूत, मालपोत तथा बहाल असुलीको लागि सचेतनात्मक कार्यक्रम सञ्चालन,
- गुठीको प्रचार प्रसार एवं आवधिकरुपमा सार्वजनिक सूचना प्रकाशन,
- संघ, प्रदेश तथा स्थानीय तह एवं मालपोत कार्यालयहरुसँग आवश्यक समन्वय एवं कानूनी व्यवस्था परिपालनाको लागि ध्यानाकर्षण,
- कूत, मालपोत तथा बहाल असुलीको लागि क्षेत्र तोकी घुम्ती टोलीको व्यवस्था,
- गुठी जग्गाहरु हा.सा., कि.का. तथा हक हस्तान्तरणको क्रममा स्रेस्तामा साविक लगत बमोजिमका गुठीहरु जनाउने सुनिश्चितताको लागि मालपोत तथा नापी कार्यालयसँग समन्वय।
धार्मिक सहिष्णुता, राष्ट्रिय एकता, सामाजिक सद्भाव एवं भावनात्मक एकता, सामाजिक न्याय, सुशासन कायम गर्दै सामाजिक सद्भाव, आपसी अन्तर्घुलन कायम गरी राष्ट्रिय लक्ष्य हासिल गर्न र समृद्धिको दिशामा अगाडि बढ्न गुठी परम्पराले महत्वपूर्ण योगदान पुर्याइरहेको हुँदा यस्ता सम्पदा एवं मूल्य मान्यताको जगर्ना एवं निरन्तरताको सुनिश्चित गर्नु आजको टड्कारो आवश्यकता हो। गुठी संस्थान मजबुत भएमा मात्र संस्कृति एवं परम्पराले चीरकालसम्म निरन्तरता पाउन सक्ने हुँदा गुठी संस्थानलाई थप सबल एवं सशक्त बनाउन जरुरी छ। संविधान तथा कानूनले तोके बमोजिमका कूत, मालपोत तथा बहाल रकम गुठी संस्थानलाई नियमित रुपमा प्राप्त हुनु संस्थान सबलीकरणको प्रमुख आधार हो।