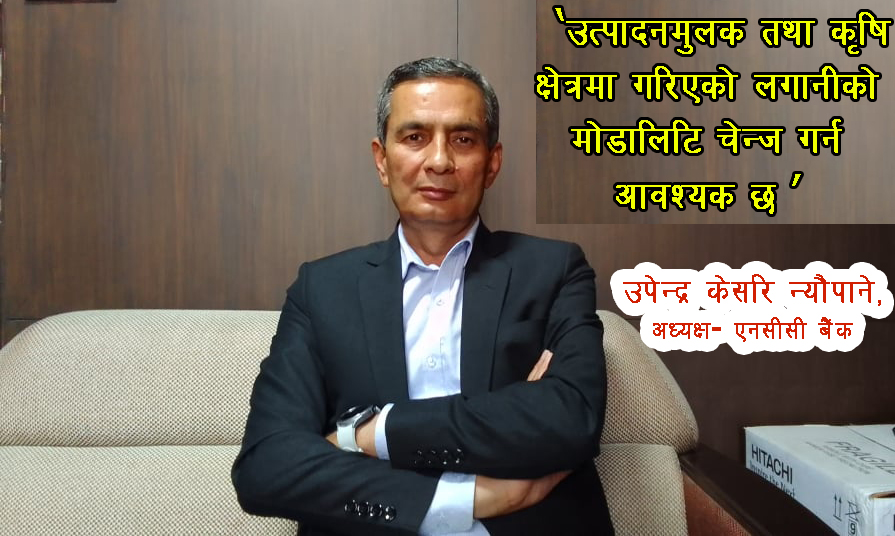
बाल मस्तिस्कको अठोटले वकिल बनेका उपेन्द्र केसरि न्यौपाने बैकिङ क्षेत्रमा समेत उत्तिकै स्थापित छन् । कपि,किताव बोकेर बिद्यालय जानुपर्ने समय तारेख लिन अदालत धाउन बाध्य पारिएका न्यौपानेले आफन्तको सड्यन्त्र मात्रै सहेनन्, न्यायलयमा हुने बिकृति, सर्वसाधारण नागरिकले कसरी न्याय नपाएर अदालतको ढोका चहारिरहनुपर्छ भन्ने पनि नजिकबाट नियाले । शक्ति, सत्ता र पैसाका आधारमा अदालतलाई नै आफ्नो घर जसरी केहि व्याक्तिले आफ्नो मुठिमा राख्दा रहेछन् भन्ने प्रत्यक्ष भोगे अनी कालो कोटको महत्व पनि बुझे । गणित बिषय लिए पढिरहेका उनको अधिकाशं समय अदालतमा बित्न थालेपछि उनलाई लाग्यो, ‘न्याय पाउनका लागि कोहि नहुनेको वकिल हुँदोरहेछ ।’ अनी उनले निश्कर्ष निकार्ले ‘म आफै कानुन पढ्छु । ’
पौडेले विगत सम्झदै भन्छन्, हामी पुरानो शिक्षाको पिरियडका मान्छे हौँ त्यतिखेर हाईस्कुलमा कम्पलसरी म्याथम्याटिक्स र अप्सनल म्याथम्याटिक्सको ग्रुप हुन्थ्यो । त्यतिखेर मान्छेहरु डाक्टर ईन्जिनियर बन्ने चाहना धेरैको हुन्थ्यो । त्यो बेला हाम्रो सम्पत्तिको मामलामा हाम्रो परिवार र अर्को परिवारको बीचमा एउटा मुद्धा थियो । त्यसको वारिस आफैले लिएर बुवाहरुको तर्फबाट अड्डा अदालत धाउन थाले । त्यो बेला उमेर पनि पुगेको थिएन मेरो । अदालत जाँदा तारिख लिन दिनभर कुर्नु पर्ने, हामीलाई अर्को पक्षले छोटो छोटो तारिख दिने जस्ता दुखः दिने काम भयो । यही क्रममा मलाई वकिल हुन मन लाग्यो । थोरै राजनीतिमा पनि रुची राख्थे । वकिल भएपछि चाँही यस्तो कामको झञ्झटबाट मुक्ति पाईएला नि त भन्ने सोँचले मैले म्याथ छाडेर वकिल पढ्ने निर्णय गरेँ ।
त्यतिखेर ल कलेज बाहेक अन्त वकिल पढ्ने ठाँउ थिएन । ल कलेजमा आएर ईन्ट्रान्स दिएर नाम निकालेर पढियो र वकिल बनियो न्यौपाने भन्छन्, कतिपयले पढाउदै वकालत गर्ने पेशा पनि गर्थे । मलाई पनि काठमाण्डौँ बाहिरका जिल्लामा अफर आएको थियो । तर मैले बाहिर भएकाले स्वीकारीन र यहीँ बसेर केही गर्ने निधो गरे । आफ्नै जिल्ला तँनहुमा ‘ल कलेज’ थिएन, जिल्लामा भन्दा ठुलै ठाउमा बसेर काम गर्ने उनको इच्छा थियो त्यसैले काठमाडौंमा बसेर वकालत सुरु गरेका उनको राजनीति भने बिस्तारै टाढिँदै गयो । जुन मुद्धाले न्यौपानेलाई वकिल बनायो त्यो मुद्धाको किनारा आफैले बहस गरेर लगाए । यहिबीच उनले आफ्नो आम्दानीको केहि रकम बैकिङ क्षेत्रमा लगानी गरेका थिए । सोहि कारण उनलाई तत्कालिन समयमा सबैभन्दा धेरै पूजी भएको वाणिज्य बैंक नेपाल क्रेडिट एण्ड कमर्स बैंकको अध्यक्षको प्रस्ताव आयो । तर उनको सर्त थियो, मैले वकालत छोड्नुपर्छ भने म तयार छैन । अन्तत: उनी वकालत सँगै एनसीसी बैंकको अध्यक्षको जिम्मेवारि पनि सफलतापूर्वक निर्वाह गरिरहेका छन् । यीनै न्यौपानेसँग बैकिङ क्षेत्रको वर्तमान अवस्था, चुनौति र भविश्यका बारेमा मिर्मिरे अनलाईका लागि सिर्जना तिम्सिनाले गर्नुभएको कुराकानीको संपादित अंश ।
बैकिङ क्षेत्रमा कसरी आउनु भयो ?
म अधिवक्ता भएकाले वकालतमा नै समय बितिरहेको थियो । तर बैकिङ क्षेत्रमा लगानी भने गर्ने गरेको थिए । सन् १९९६ अक्टोबरमा नेपाल क्रेडिट एण्ड कमर्स बैंक सन्चालनमा आयो । यो बैक खोल्ने बेलामा यसका प्रमोटरहरुले अलि अलि शेयर हाल्ने ईच्छा छ भने हाल्दा हुन्छ भनेर अफर गर्नु भयो । उहाँहरुसँग मेरो अलिअलि चिनजान पनि थियो । त्यो प्रमोटर शेयर हामीले लिएपछि सबै भन्दा धेरै पूजी भएको वाणिज्य बैंक हामीले बनाएका थियौँ ।
तर ठूलो पूजीका साथ बैंक सन्चालनमा आएपनि अन्य बैंकहरुले गरेको प्रगतिको विवरण सुन्दा हामी चाँही त्यो लेवलमा छैनौ कि भन्ने पनि मलाई फिल भयो । सोँचे जस्तो केही भएन भन्ने लागेपछि मैले केही समय मैले राईट शेयर पनि भरिन । यहाँको आन्तरीक व्यवस्थापनमा काँही न काँही कमी कमजोरी भयो भन्ने लाग्यो मलाई । त्यही बेला राष्ट्रबैंकले पनि कदम चाल्यो र मर्जरको पनि चर्चा चल्यो र हामीले छलफल गर्यौँ । एक पक्ष मर्जरमा जाने अर्को नजाने अडारमा रहेको देखियो । केहि प्रमोटर शेयरधनीहरु बीचमा बस्नुभएको थियो । सोहि क्रममा मलाई बैंकको अध्यक्ष बन्ने प्रस्ताव आयो । लामो छलफलपछि मेरो नेतृत्वमा बैंकलाई अगाडि लैजान सक्छ’ भन्ने लाग्यो र स्वीकार गरे । तर त्यो बेला मैले वकालत गर्ने पेशा छोड्नु पर्छ भने बोर्डमा बस्दिन भन्ने अडान राखे । बैंकको नेतृत्वमा रहदा पनि वकालत गर्न पाईन्छ भन्ने प्राक्टिस देखिएपछि धेरै छलफलपछि म बोर्डमा आँए प्रमोटर साथीहरुको सल्लाहमा । म अध्यक्ष भईसकेपछि शुरुमा धेरै बोर्ड अफ् डाईरेक्टर र म्यानेजमेन्ट टिमका सबैलाई चिनेको पनि थिईन । त्यसरी विस्तारै बैकिङ सेक्टरमा आँए । खास गरी वकालत पेशा नछाड्ने शर्तमा म बैंकमा प्रवेश गरेँ । हामी त्यसपछि मर्जको प्रकृयामा गयौँ । सञ्चालक व्यवस्थापक सबैले मलाई एकदमै राम्रो सहयोग गर्नु भयो । राष्ट्र बैंकले दिएको निर्देशनहरु पनि राम्रोसँग फलो गर्यौँ । जनताको सम्पूर्ण निक्षेपलाई कसरी सुरक्षित गर्न सक्छौँ, लगानी कसरी व्यवस्थित गर्न सक्छौँ भनेर काम गरिहेका छौँ ।
एनसीसी बैंकको गति निरन्तर अगाडी बढीरहेको छ । आगामी दिनमा हामी सूचकांकहरुमा अझै माथि जाने छौँ । हामी सुधारोन्मुख छौँ र बैकिंङ ईमेजमा राम्रो छवि बनाउदैछौँ ।
अहिले कतिपय बैंकिङ सेक्टरमा थ्रेट पनि छ । जस्तो कुनै पनि ठुलो बचतकर्ताले कुनै पनि बेला ठूरो रकम झिकिदियो भने बैंकका सूचकहरुलाई नराम्रो असर पार्छ । यो सबै बैंकहरुका लागि चूनौतीपूर्ण हुदोँरहेछ भन्ने अनुभव भएको छ । पोलिसी गभर्नेन्सबाट यी सबै चुनौतीहरुको व्यवस्थापन गर्न सकिन्छ भन्ने विस्वास पलाएको छ । म अहिले एनसीसीमा नीतिगत विषयमा मात्रै जोड दिएको छु ।
२५ वर्षे यात्रापछि अहिले एनसीसी बैंक कुन ठाँउमा उभिएको छ ?
जसले यो बैंकको परिकल्पना गर्नु भयो, जो प्रमोटरहरु हुनुहुन्छ यसको जस पहिला उहाँहरुलाई दिनु पर्छ । उहाँहरुले स्थापना गरिदिएका कारण नै म आज यहाँ आएको छु । अध्यक्ष बनेको छु । मेरो बिचारमा काम गर्दै जाँदा केही समस्या हुन्छन् । नेपालको अर्थतन्त्र अनौपचारीकबाट औपचारीकतामा गईरहेको छ । त्यो पूर्ण भईसकेको छैन । यो कार्यप्रणालीमा औपचारीकता खोज्ने र कल्चर चाँही ईन्फरमल हुने कुराले केही द्धन्द्ध सृजना गरेको छ । समग्र नेपालको बैकिङ समुदाय पुरै फर्मल स्टेजमा फर्मल बिजनेस सेटअपमा गईसकेको छ । कोही एक नम्बरमा होला कोही २७ नम्बरमा होला तर यो अगाडी नै बढीरहेको छ ।
हाम्रै बैंकको कुरा गर्दा यो सुरक्षित वाणिज्य बैंकको रुपमा छौँ । म आएको पाँच वर्षमा कतै कमीकमजोरी रहला कि भन्ने चिन्ता पनि थियो । तर आज सबै सूचकहरु हेर्दा हामी राम्रो अवस्थामा छौँ । निक्षेप संकलन, लगानी , बैंकका मुल्य मान्यताहरु सबै हिशाबले हेर्दा हामी धेरै जसो सूचकांकमा शीर्ष दश भित्र छौँ, केहीमा १४/१५ भित्र छौँ र केहीमा २० भन्दा पछाडी छौँ । तर हाम्रो गति निरन्तर अगाडी बढीरहेको छ । आगामी दिनमा हामी सूचकांकहरुमा अझै माथि जाने छौँ । हामी सुधारोन्मुख छौँ र बैकिंङ ईमेजमा राम्रो छवि बनाउदैछौँ ।
पटक-पटक मर्जहरुको कुरा आईरहन्छ, पहिला एनसीसी नबीलमा गाभिने भन्ने थियो तर पछि भएन बंगलादेश गाभिदैछ , अहिले एनसीसीको योजना के छ मर्जका बारेमा ?
राष्ट्र बैंकले मर्जलाई पूजीसँग जोडेर हेर्ने र निर्देशन गर्ने गरेको छ । तर मर्ज भनेको पूजी मात्र हैन जनशक्ति पनि हो र सेवा क्षेत्र पनि हो । यी सबै कुरालाई हेरेर मर्ज अगाडी बढाउनु पर्छ । नेपालको अर्थतन्त्र सानो छ । यस्तो स्थितिमा आजको अर्थतन्त्रको आकार अनुसार कति बैंकहरु रहनु आवस्यक छ ? भनेर हेर्नु पर्छ । विज्ञहरुले दिएका सुझावहरु पनि छन् । मलाई पनि आजको दिनमा बैंकहरुको संख्या बढी नै छ कि भन्ने लाग्छ । बैकको संख्या घटाउनु एउटा आवस्यकता हो । अर्को लगानी क्षमता बढाउनु पर्ने अर्को पाटो छ ।
हिजो हामी करोडका कुरा गथ्र्यौ, आज अरबको कुरा हुन्छ र भोली खरबको कुरा पनि आँउन सक्छ । अहिले मर्जरको जुन कुरा छ , त्यसले दुबै पक्षको लिगल पहिचान मर्छ । अहिले बाफिया र राष्ट्र बैंकको निर्देशनहरुको कुरा आँउछ । नेपाल बैंकर्स एसोसिएसनको कुरा छ । बैंकका अध्यक्षहरु, सिईओहरुको कुरा आँउछ । मर्जका विविध पक्षका बारेमा गंभीरताका साथ सोच्न जरुरी छ । पूजीको एउटा कुरा छ तर मानव संसाधनको सन्तुलन पनि जरुरी छ । ठूलो मात्रामा जनताको पूजी संकलन भएको हुन्छ त्यसलाई विस्वसनीय व्यवस्थापन जरुरी छ र मर्जलाई यी नै फ्याक्टरहरुसँग जोडेर हेर्नु पर्छ । वलियो र व्यवशायीक जनशक्ति सहित मर्ज भयो भने मात्रै व्यवस्थित गर्नु पर्दछ ।
कृषिमा ठूला-ठूला सहकारी मोडलका कम्पनीहरु बनाउनु पर्छ । अहिले नेपालमा खोलिएका साना कृषि उत्पादन क्षेत्रसँग जोडिएका कम्पनीहरुले कुन चाँही बजारलाई डोमिनेट गरेको छ त ? छैन । राष्ट्रको पोलिसी पनि चेन्ज गर्नु पर्छ । सँयौ जना मान्छेको सहभागीतामा हजारौँ विघामा खेती गर्न सक्ने वा कुनै उत्पादन गर्ने खालका ठूला ठूला कम्पनी खोलेर बजारमा डोमिनेट गर्न सक्ने खालको बनाउनु पर्छ ।
जहाँ सम्म हाम्रो कुरा छ, बजारमा कुनै न कुनै रुपमा बजारमा आईरहेका समाचारमा केही सत्यता छ । हामीले शुरुमा नेपाल बंगलादेशसँग कुरा गरेका थियौँ, पछि नबीलसँग पनि कुरा भयो त्यसपछि अन्य वाणिज्य बैंकहरुसँग पनि कुरा भयो तर केही कानुनी र राष्ट्र बैकले दिएको निर्देशीकाहरु एवं विविध कारणले ती अगाडी बढ्न सकेनन् । राष्ट्र बैंकले मर्जलाई निरुत्साहित भन्दा पनि उत्साहित नै गर्ने गरेको छ । यस पटक हामीले फेरी पनि मर्जरका सम्बन्धमा एक कमिटि बनाएका छौँ र छलफलहरु भईरहेका छन् । संभवतः आउने असार सम्ममा हामी मर्जका बारेमा कुनै न कुनै औपचारीक प्रकृयामा प्रवेश गर्न सक्छौँ ।
मर्जरमा गएपछि नाफा कम आँउछ भन्ने पनि सर्वसाधारण लगानीकर्ताको बुझाई कतिपय देखिन्छ, अर्कोतिर जनशक्ति व्यवस्थापनको पाटो पनि राम्रो देखिएन भन्ने पनि गुनासाहरु सुनिन्छन् , यो बारे के भन्नु हुन्छ ?
यसमा दुई वटा कुरा छन् । एउटा कुरा मर्ज गर्दा वा नगर्दाको अवस्थामा कुनै पनि क्षेत्रको व्यवस्थापन कसरी भईरहेको छ बैंक भित्र भनेर हेर्नु पर्छ । जनशक्तिको कुरा गर्दा निश्चित जनशक्तिले प्रमोसनको काम कसरी गरीरहेका छन् ? निश्चित टाईम फ्रेमको कुरा पनि छ जहाँ काम गरीरहेको बैंकलाई प्रमोट गर्नु पर्छ । कतिपय कस्तो पनि छ भने जनशक्तिहरु एउटामा काम गरीरहेको छ भने अर्कोमा बार्गेनिङ गरीरहेका हुन्छन् । मानौँ उसले अहिले काम गरीरहेको चाँही प्लेटफर्म मात्रै हो । यो एउटा निकै तल्लो स्तरको त हैन तर मध्यम स्तरको निश्चित जनशक्ति विभिन्न बैंकहरुमा घुमिरहेको हुन्छ । जनशक्तिको तरलतै छ जस्तो लाग्छ । स्थापित रुपमा बैंकिङ क्यारिअर विकाकस गर्न बैकर्स एसोसिएसन, सिबिफिन लगायतका संस्थाले आफै भित्र कम्प्लाएनहरुको विकास गरेर व्यवस्थापन गर्न पनि सक्ने हो । तर शायद जनशक्तिको अभावले पनि त्यो गाह्रो भएको होला । त्यो नहुनुको अर्थ के हो भने एउटा लेवलको जनशक्ति हरेक बैंकले खोजीरहेको छ भन्ने बुझिन्छ । कुनै बैंकले सबल र प्रोफेसनल , समर्पित जनशक्ति पाए त अरु त खोजीरहेको हुन्थेन नि । थोरै बैंकहरु भए भने त्यो गाह्रो हुँदैन । जसले बैकिङ क्यारिअर बनाउछु भनेको हुन्छ उसका लागि गाह्रो छैन । अर्कोतिर सबल जनशक्तिका लागि राम्रो खर्च गर्ने क्षमता पनि बैंकको बढ्छ । बढी पेमेन्ट पाएपछि त्यो जनशक्तिले अर्को स्रोत खोज्दैन । यो नै अवसर राम्रो छ भन्ने भएपछि त्यो मान्छे अन्त जाँदैन । मर्जपछि यसको पनि राम्रो व्यवस्थापन हुन्छ ।
बाहिरको विदेशी बैंकहरुबाट पनि ईन्भेष्टमेन्ट लिएर यहाँ लगानी गर्न सक्ने पोलिसीहरु आएका छन् । त्यसका लागि पनि बैंकको आकार र दक्ष जनशक्तिको आवस्यकता छ ।
एनसीसी बैंकले आज सेवा सुविधा सरल र प्रविधि मैत्री बनाउन के के काम गरीरहेको छ ?
मेरो बैकिङ क्षेत्रका साथीहरुसँग अलि फरक कुरा छ । म चाँही बैंकलाई सेवा क्षेत्र भन्छु । अरु साथीहरु ब्यापार हो भन्छन् । म यसलाई मान्दिन । सेवाको प्रधानता यसमा हुन्छ । कतिपयले व्यापार प्रधानता भन्छन् तर म मान्दिन । व्यापार व्यवशाय भन्दा सेवाको पहँुच ठूलो कुरा हो । जस्तो अहिले सबै पालिकाहरुमा बैंक पुग्नु पर्छ भनिएको छ । सबै ठाँउमा जानै पर्ने छ तर ब्यापार नै भन्ने हो भने त कतिपय ठाँउमा घाटा हुन्छ त्याहाँ किन जाने त ? नाफा नहुने स्थानमा । त्यसैले यो सेवाको प्रधानता हो तर त्याहाँ भित्र व्यापार हुन्छ । कसैले यसलाई उद्योग भन्छन् । व्यापार र सेवाको चरित्र भिन्न छ । यदाकदा हामी बैकिङ व्यवशाय पनि भन्छौँ तर अझ सेवा भन्यो भने के होला ? सेवा पनि त निशुल्क त दिँदैनौँ । यहाँ निश्चित मापदण्ड र कानुनहरु छन् । त्यसकारण सेवा प्रधानताका हिशाबले हामीले काम गरीरहेका छौँ ।
तपाईले सेवा प्रधान भनिरहनु भएको छ , धेरैले भन्छन् बैंकले त नाफा कमाउने नै हो , बैकर्स र पब्लिकका कुरा फरक फरक पनि छन् । यसलाई कसरी हेर्ने ?
कुनै पनि लगानी नाफाका लागि गरिन्छ । विना रिटर्न कसैले लगानी गर्दैन । तर कुन मोडालिटीबाट तपाईले रिटर्न गेन गर्ने । हामीले कुन डिग्रीमा सेवा प्रदान गर्ने कसरी कमाउने यो हेर्नु पर्छ । हामीले आफ्नो मुल्यलाई सेवासँग जोड्नै पर्छ । मानौँ हामीले दाल चामल वा चकलेट किने जस्तो हुँदैन । बिजनेसको प्रवृतिहरु फरक फरक हुन्छ । सेवामा पनि बिजनेसबाट पाउन सक्ने रिटर्न हुन्छ ।
बैंकिङ सेक्टरसँग कतिपय मानिसहरु असन्तुष्ट पनि छन्, ठगियौँ भनिरहेका हुन्छन् के हो ?
बैंकले ब्याज उठाँउछ भन्ने कुरा स्पष्ट छ । जो सँग ब्याज उठाईन्छ उनीहरु पनि बलियो फ्याक्टर हो । बैंकले ब्याजदर निर्धारण बमोजिम असुल गर्छ । जससित व्याज उठाईन्छ त्यो दर तलमाथि हुँदा उनीहरुले आफ्नो नाफा नोक्सान हिशाब गर्दछन् । त्यो हिशाबले बैंकले यति नउठाको भए घाटा हुँदैन थियो कि भन्ने उनीहरुलाई लाग्छ ।
निक्षेपको सुरक्षाका लागि पनि यी कष्टहरु ब्यहोरिएको हुन्छ । अरु कर्पोरेट ट्याक्स भन्दा बैंकिङ सेक्टरको टयाक्स पाँच प्रतिशत बढी छ । यो पनि सोसियल सेक्टरमै जाने हो तर सरकारको माध्यमबाट । हाम्रो सबै चीज स्थापित अर्थतन्त्र नभएकाले केही समस्याहरु आँउछन् । बैंकले पनि आफू समस्यामा परेपछि ब्याजदर मार्फत संवोधन गर्न खोज्छ । अर्थतन्त्र चलायमान भएका बेला ब्याजदर कम हुन्छ । यसलाई सन्तुलित गर्ने काम सरकार र राष्ट्र बैंकले गर्नु पर्छ । बैंकहरु र निजी क्षेत्रको पनि भूमिका छ । तर यसलाई सन्तुलित बनाउनु पर्दछ ।
बैंकहरुमा अहिले तरलता संकटको मुख्य कारण के हो ?
पहिलो कारण विकास निर्माणका कामहरु नियमित रुपमा हुन नसक्नु । जस्तो उदाहरणको लागि हाईड्रो सेक्टरका एकजना बिजनेस मेन हाम्रै बैंकसँग जोडिनु भएको छ । उहाँ न्युन लगानीमा बिजुली उत्पादन गर्ने क्षमताको हुनुहुन्छ । उहाँसँग कुरा हुँदा के भन्नु भयो भने सरकार, राष्ट्र बैंक र बैंकहरुले के गरिदिनु पर्यो भने कम्तीमा असोज देखि असार सम्म विकास निर्माणका काम नरोकिने गरी पूजी फ्लो गरिदिने वातावरण बनाउनु पर्यो । जुन दिन हामीलाई पैसा चाहिएको हुन्छ तपाईहरु छैन भन्नु हुन्छ । यसले विकास निर्माणका काम पनि प्रभावित हुन्छन् , यसमा संलग्नहरु पनि क्षति ब्यहोर्न पुग्दछन् । असार साउनमा झरी लाग्छ काम गर्न सकिँदैन । त्यस कारण यो पहिलो कारण हो ।
विना रिटर्न कसैले लगानी गर्दैन । तर कुन मोडालिटीबाट तपाईले रिटर्न गेन गर्ने । हामीले कुन डिग्रीमा सेवा प्रदान गर्ने कसरी कमाउने यो हेर्नु पर्छ । हामीले आफ्नो मुल्यलाई सेवासँग जोड्नै पर्छ । मानौँ हामीले दाल चामल वा चकलेट किने जस्तो हुँदैन । बिजनेसको प्रवृतिहरु फरक फरक हुन्छ । सेवामा पनि बिजनेसबाट पाउन सक्ने रिटर्न हुन्छ ।
दोस्रो कोभिडको कारण पनि हो । यसले अर्थतन्त्रलाई धेरै नेगेटिभ असर परेको छ । तेस्रो कारण यसै कारण वैदेशिक रोजगारीमा जानेको संख्यामा कमी आएको छ । रेमिट्यान्स कम आँउदा पनि तरलता संकट बढेको छ ।
अर्को हाम्रो कानुनी वा विभिन्न कारणले आयोजनाहरु समयमा सक्न गाह्रो परिरहेको छ । म भारतीय रोड मन्त्री गडकरीको फ्यान हुँ । उहाँले समयमै कसरी बाटो सम्पन्न गर्नु पर्छ भनेर लागिरहनु भएको छ । त्यस्तो एप्रोच चाँही हाम्रो पनि गभर्नमेन्ट सिस्टममा हुने हो भने , नेतृत्वले त्यसलाई जोड दिने हो भने र राष्ट्र बैंकले पनि हेर्ने र बैंकहरुले काम गर्ने हो भने संकटबाट माथि जान सकिन्छ ।
अर्को विदेशी लगानीलाई भित्र्याउन एकद्धार सेवा प्रणाली बनाएर कानुनी र प्रशासनिक सेवा सहज बनाउन जरुरी छ । यसले टेवा पुग्छ ।
अहिले ब्याजदर बढाँउदा पनि निक्षेप बढ्न सकेको छैन किन ?
जुन अनौपचारीक क्षेत्र वा जनस्तरबाट आउने पैसा त आईरहेको छ । तर ठूलो पैसा आउने त सरकारी क्षेत्रबाट नै हो । त्यो ब्लक भएपछि बढ्न सक्दैन । कुनै पनि सुरुङ मार्ग वा क्ुनै पनि राष्ट्रिय प्राथमिकताका आयोजनाहरु कति छन् तिनीहरुका लागि पैसाको फ्लो भईरह्यो भने पैसा बढ्छ । एडिबी र वल्र्ड बैंकले लगानी गरेका परियोजनामा किन काम हुन सकेका छैनन् ? काहँी रुख काट्ने समस्या, काँही साईट क्लियरेन्सको कुरा छ त्यो ठेकदारको काम हैन , त्यो सरकारको हो । जस्तो चावहिल कलंकीको रिङरोडलाई हेर्नुस् रुख काटेको दुई वर्ष भईसक्यो बाटो बिस्तार भईसकेको छैन । यो अवधिमा हामीले अक्सिजन त पाईरहन्थ्यौँ होला नि । यी सबै काम सहज ढंगले जाने हो भने तरलता संकट आँउदैन । जनताको कुरा गर्दा बैंकमा पैसा राख्दा भनेको बेला पाँउछु , निकाल्न सक्छु भन्ने विस्वास आईसकेको छ । जनताबाट पैसा आउने कुरामा राम्रो छ । अहिले बैंकहरुले प्राय समान ब्याजदर राखेका कारण एक बाट अर्कोमा सार्ने काम चाँही खासै भएको छैन ।
सरकारले आयातमा गरेको कडाईले बैकिङ सेक्टरलाई कस्तो असर पारेको छ ?
आयातमा गरिएको कडाईमा हेर्दा कतिय विषयमा कडाई हुनै पर्छ । तर विलासित्ताका सामाग्रीहरु ल्याउने कुरामा अलिकति कडाई गर्नु पर्छ समय अनुसार । अर्थतन्त्रको अवस्था अनुसार त्यो हुनु पर्छ । तर स्वास्थ्य, विकास निर्माणका कामका चाहिने आयात रोकिएको पनि छैन ।
यस पटक हामीले फेरी पनि मर्जरका सम्बन्धमा एक कमिटि बनाएका छौँ र छलफलहरु भईरहेका छन् । संभवतः आउने असार सम्ममा हामी मर्जका बारेमा कुनै न कुनै औपचारीक प्रकृयामा प्रवेश गर्न सक्छौँ ।
बैंकहरुले कृषि र उत्पादनमुलक क्षेत्रमा लगानीका लागि सरकारले तोकेको सीमा सम्म पनि मिट भएको छैन भन्ने छ नि ?
नेपालको कृषि नीतिमा अलि परिवर्तन गर्नु पर्छ कि भन्ने लाग्छ मलाई । अहिले सीमित व्यक्ति र परिवारको मात्रै कम्पनीहरु छन् । तर मेरो बिचारमा कृषिमा ठूला ठूला सहकारी मोडलका कम्पनीहरु बनाउनु पर्छ । अहिले नेपालमा खोलिएका साना कृषि उत्पादन क्षेत्रसँग जोडिएका कम्पनीहरुले कुन चाँही बजारमा डोमिनेट गरेको छ त ? छैन । राष्ट्रको पोलिसी पनि चेन्ज गर्नु पर्छ । सँयौ जना मान्छेको सहभागीतामा हजारौँ विघामा खेती गर्न सक्ने वा कुनै उत्पादन गर्ने खालका ठूला ठूला कम्पनी खोलेर बजारमा डोमिनेट गर्न सक्ने खालको बनाउनु पर्छ । अहिले कृषकहरुको उत्पादन कुनै पनि ब्यापारीले किन्ने सुनिश्चित गर्न आपुर्तिमा डोमिनेट गर्ने खालको बनाउनु पर्छ । नेपालका उद्यमिहरुको डोमिनेसन हुने खालको कृषि उत्पादन बढाउनु पर्छ । नत्र गाह्रो छ । तर व्यक्तिगत रुपमा रोजगारी दिने, ईन्गेज गर्ने जस्ता कुरामा त अहिले भईरहेको छ तर अब सुधारतिर जानु पर्छ ।
बैकिङ सेक्टर पूर्ण रुपमा डिजिटलाईज्ड हुन कति समय लाग्ला ?
सँयौ शताव्दीपछि अर्को कुन विकल्प आउला त्यो भन्न सकिदैँन तर अहिले र दशकौँ सम्म डिजिटलाईजेसनमा जानै पर्छ । यो क्षेत्रमा सुरक्षाको कुरा पनि महत्वपूर्ण छ । यो भनेको खुल्ला आकाश हो । हामीले नाङगो आँखाले हेर्दा केही देखिँदैन तर देख्नेले त देखिरहेका छन् । त्यस कारण अहिले बैकिङ क्षेत्र डिजिटलाईज हुँदै गईरहेका छन् तर त्यो पर्याप्त सेवा क्षेत्रमा यसले गर्न सकेको छैन । जनशक्ति पनि त्यसरी नै तयार पार्दै जानु पर्नेछ । तर विस्तारै यो हुन्छ ।
अन्त्यमा के भन्न चाहनुहुन्छ ?
हामीले बिजनेस मेनहरुलाई अनर गर्न सक्नु पर्छ । त्यो हाम्रो वैदिक संस्कृतिमा पनि छ । हाम्रो बैकिङ सेक्टर आशावादी छ । छरिएर रहेको साना पूजीहरुलाई केन्द्रीकृत गरेर ठूलो परिणाममा परिचालन गर्ने काम यसले गरीरहेको छ । तसर्थ हामी सधैँ आशावादी हुनु पर्छ । हामी कर्म प्रधानता सहित अगाडी बढ्नु पर्छ ।