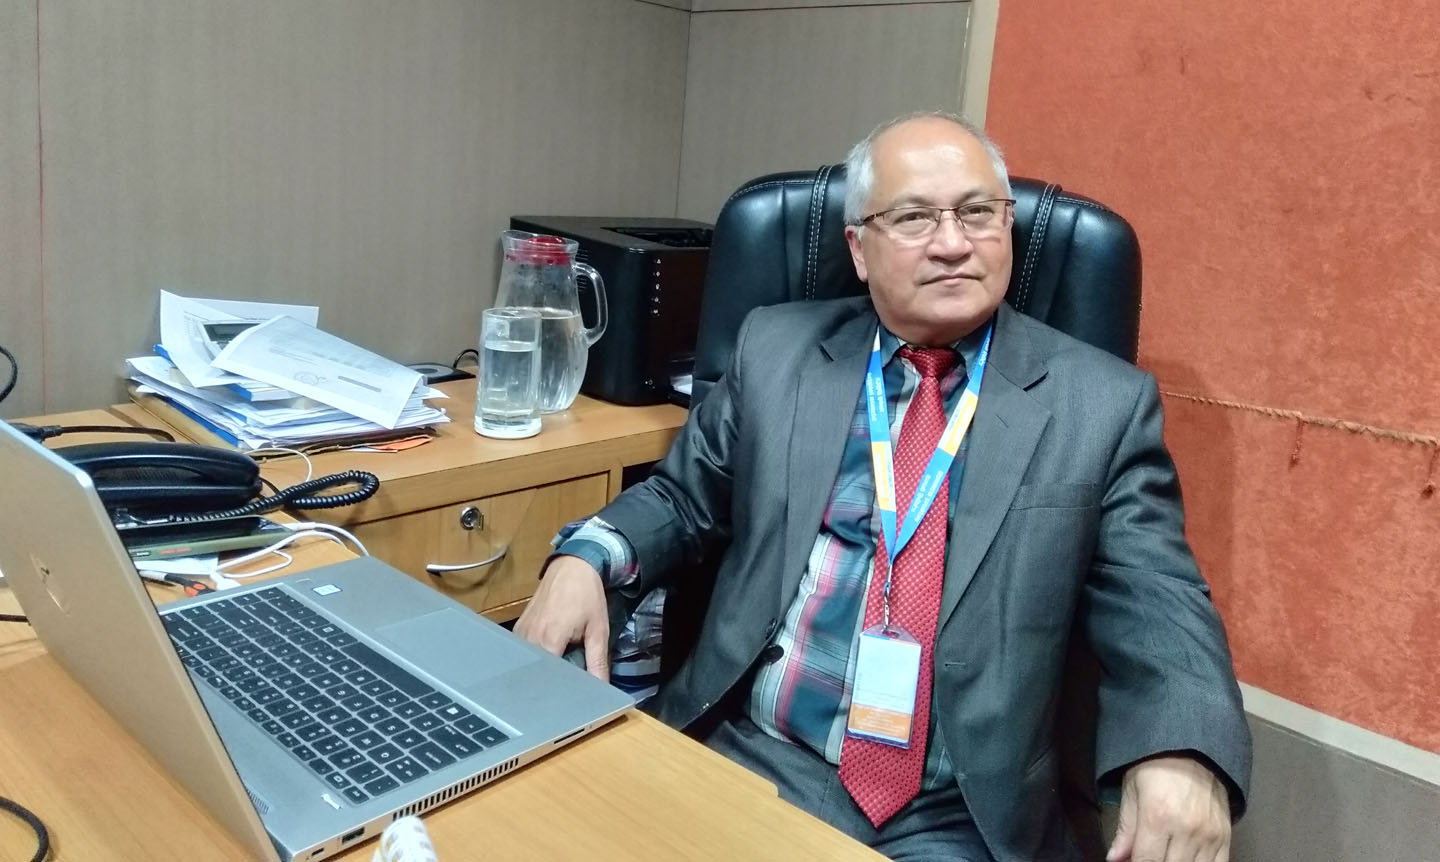
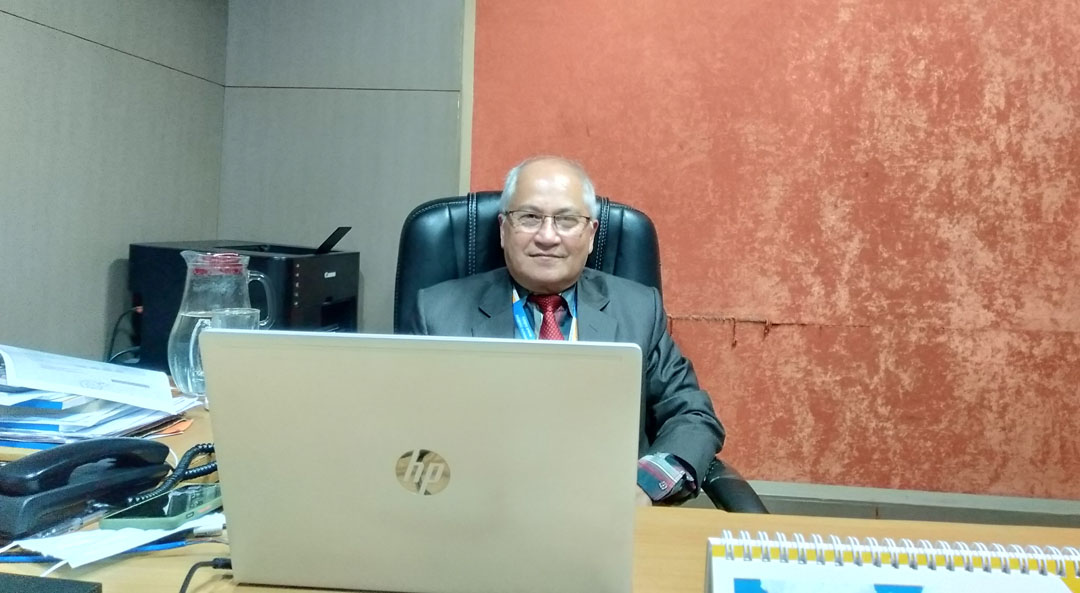
नेपालको बीमा क्षेत्रका एक अनुभवी व्यक्तिव्यका रुपमा परिचित छन् चिरायु भण्डारी । राष्ट्रिय बीमा संस्थानबाट प्रवेश गरेर नेपालको पहिलो पुनर्बीमा कम्पनीको सिईओ समेत भईसकेका भण्डारी हाल प्राईम लाईफको उप प्रमुख कार्यकारी अधिकृत एवं कम्पनी सचिव समेत रहेका छन् । भण्डारीसँग आजको बीमा क्षेत्रका चूनौती र संभावना एवं प्राईम लाईफ ईन्स्योरेन्सको अवस्था र रणनीतिको बिषयमा केन्द्रीत भएर गरिएको कुराकानीको सम्पादित अंश-
तपाई बीमा क्षेत्रमा प्रवेश गर्दा त्यो बेला यो क्षेत्रको अवस्था कस्तो थियो ? कस्तो भविष्य देख्नु भएको थियो ?
त्यो बेला ईनिसियल स्टेज थियो । सबै काम म्यानुअल काम हुन्थ्यो । कम्युटर थिएन । टाईप राईटरले पोलिसी बनाउने काम सम्म गथ्र्यो अरु सबै म्यानुअल हुन्थ्यो । त्यो बेला बीमा क्षेत्रका बारेमा राम्रो ज्ञान पनि आम मानिसमा थिएन । त्यो बेला एउटा मात्र राष्ट्रिय बीमा संस्थान थियो जीवन बीमा क्षेत्रमा । नन लाईफमा ओरियन्टल र नेसनल । त्यो बेला यसको क्षेत्र बढ्छ । सबैलाई नभई नहुने चीज हो भन्ने मलाई लागेको थियो । अहिले ईन्स्योरेन्स आवस्यक छ भन्ने कुरा ब्यापक बढ्दै गएको छ । त्यतिखेर ५ हजार सम्मको बीमा मात्रै नन मेडिकल भित्र गरिन्थ्यो । ५ हजार एक हुने वित्तिकै मेडिकल गर्नु पथ्र्यो । अहिले २५ लाखको बीमा गर्दा पनि मेडिकल नगर्ने जस्तो स्थिति छ । त्यो बेलाको श्वास्थ्य र अहिलेको स्वास्थ्य स्थितिमा पनि धेरै फरक परिसकेको छ ।
नेपालको अर्थतन्त्र र जनसंख्या दुबै सानो छ , त्यस भित्र पनि आधा जनसंख्या पनि बीमामा आवद्ध भईसकेका छैनन् ? कम्पनीहरु उत्तिकै खुलेका छन् तर पनि बीमा क्षेत्रको विस्तारमा ढिलाई हुनुको कारण के होला ?
विस्तारमा ढिलाई भन्दा पनि यो आवस्यकता हो कि हैन भन्ने कुराको सचेतना सबैजनामा पुर्याईसकिएको छैन । जस्तो ७२ सालको भूकम्प गएर ठूलो धनजनको क्षति भयो । त्यस बेला बीमा सोचियो । तर विस्तारै मान्छेले फेरी त्यो विर्सिए । तैपनि अहिले बढ्दै जाँदैछ । मेडिकल ईन्स्योरेन्स गर्नु पर्छ भन्ने कुरामा मानिसमा चेतना जाग्दैछ । अहिले धेरै स्वास्थ्य क्षेत्र महंगो भईरहेको छ । यस्तो बेला भोलिको लागि सुरक्षित हुन मान्छेहरु अझै पनि सचेत भईसकेका छैनन् । त्यतिबेलाको जनशक्ति र अहिलेको जनशक्ति अहिलेको क्षेत्र हेर्दा यो बढ्दै नै गएको छ र बढ्दै जान्छ । अतः जुन हिशाबले ईन्स्योरेन्स क्षेत्र बिस्तार हुन सक्थ्यो त्यति हुन सकेको नभएपनि यो विस्तारको क्रममा छ र हुनेछ ।
बर्षेनी बाढी पहिरो जस्ता विपद्हरु आईरहेका हुन्छन् र ठूलो धनराशी सरकारले त्यसमा खर्च गरीरहेको छ । जब बीमा क्षेत्रमा यसलाई पुरै समेटिन्छ । राज्यको आर्थिक दायित्व कम हुन्छ । बीमा सेक्टरले कभर गर्छ । कर पनि सरकारका लागि उठ्छ ।
अहिले लाईफमा अलि ईन्स्योरेन्स सचेतना आएकै देखिन्छ भने नन लाईफमा बाध्यताले नै गर्नु परेजस्तो मान्छेहरुले सोच्ने गरेका छन् । अहिले बाध्यतापूर्वक मात्रै गर्ने गर्दछन् । जस्तो ईन्स्योरेन्स नगरी ब्लुबुक रिन्यु हुँदैन भनेपछि नगरी भएन । त्यस्तो खालको छ ।
मेरो बिचारमा दिनका करोडौँ रुपैयाको चुरोट रक्सी खान सक्ने नेपालीको स्थिति छ । तर ईन्स्योरेन्स गरौँन भन्दा खेरी पाँच चोटी सोच्छन् । त्यसैले आर्थिक कारणले हैन मन नभएका कारणले बीमामा मान्छे सक्रिय हुनु पर्ने जति हुन सकेका छैनन् ।
आम जनतालाई बीमामा सहभागी गराउन राज्यको नीति र भूमिका अझै पुगेको छैन कि ?
हो राज्यले नगरी कन नेपालको ईन्स्योरेन्स सेक्टरमा अझै पनि अवारनेस आउँन गाह्रो छ । जस्तो राज्यले वैदेशिक रोजगारीमा जानेका लागि बीमा अनिवार्य गरिदियो । तर अझै पनि कतिपय मान्छेहरुमा किन ईन्स्योरेन्स गर्ने भन्नेमा पनि देखिन्छ । १५- २० हजार ब्रोकरलाई खुवाउन तयार हुन्छ, चोरबाटोबाट जान तयार हुन्छ तर ईन्स्योरेन्स गर्न हिचकिचाउछ ।
राज्यले कस्तो नीति लिनु पर्छ भने जस्तै घरको कुरा गरौँ । अहिले घर बनाएपछि निर्माण सम्पन्नको प्रमाण पत्र चाहिन्छ । त्यो प्रमाण पत्र दिने बेलामा ईन्स्योरेन्स अनिवार्य गर्नु पर्छ । बर्षेनी बाढी पहिरो जस्ता विपद्हरु आईरहेका हुन्छन् र ठूलो धनराशी सरकारले त्यसमा खर्च गरीरहेको छ । जब बीमा क्षेत्रमा यसलाई पुरै समेटिन्छ । राज्यको आर्थिक दायित्व कम हुन्छ । बीमा सेक्टरले कभर गर्छ । कर पनि सरकारका लागि उठ्छ ।
अहिले जम्मै घुस कमिसन खाएर किन अर्बौ पैसा कमाउछन् त ? त्यो आफ्नो र परिवारको भविष्यका लागि हो नि । जब बीमा मार्फत भविष्य सुरक्षित गरिन्छ किन घुस कमिसन खाने ?
जीबन बीमाको क्षेत्रमा पनि सरकारले कर छुटको माग भईरहेको छ । अहिले केही भएको छ तर त्यो माग अुनसार छैन । अहिले जस्तो लिक्वीडिटी छ । यो स्थितिमा पनि बीमा मार्फत खर्बौ रुपैया बैंकहरुमा जम्मा हुन्छ । सबै नागरिकलाई बीमामा आवद्ध गर्ने हो भने पनि यो क्राईसिस कमै आउछ ।
बीमामा कस्तो पनि सुनिन्छ भने मरेपछि मात्रै आउने पैसा हो , मरेपछि आउने पैसाको के काम भन्ने जस्तो मानिसको दिमागमा छाप देखिन्छ ? यसलाई कसरी चिर्ने ?
बीमा भनेपछि मरेपछि आउने पैसा हो त्यसको के काम भन्ने जुन छाप पर्यो त्यसलाई हटाउनै गाह्रो भईरहेको छ । जब कि स्थिति त्यो हैन । रोग लागेपछि पैसा आँउछ है भन्ने पनि बुझ्नु पर्यो । जब क्यान्सरै लागेपछि अस्पतालले यति लाख जम्मा गर भन्छ नि त्यो बेला के गर्ने ? घर बेच्ने कि , जग्गा बेच्ने कि भन्ने तिर सोच्न थालिन्छ । क्रिटिकल अवस्थाको सेक्युरीटीका लागि बीमा गर्ने हो । ६० वर्ष पुगेपछि हाम्रो काम गर्ने क्षमतामा ह्रास आउछ । त्यो बेला बीमामा गरेको लगानीले एउटा फन्ड आँउछ । त्यसले केही गर्न सकिन्छ । अहिले वृद्धा भत्ता खान ७० वर्ष पुग्नु पर्ने स्थिति छ । भविष्य के हुन्छ हुन्छ कसैलाई थाहा हुँदैन । त्यसैले त्यस्तो अनिश्चित भविष्यलाई सुरक्षित बनाउन बीमा गर्नै पर्छ । जस्तो अहिले जम्मै घुस कमिसन खाएर किन अर्बौ पैसा कमाउछन् त ? त्यो आफ्नो र परिवारको भविष्यका लागि हो नि । जब बीमा मार्फत भविष्य सुरक्षित गरिन्छ किन घुस कमिसन खाने ? कतिपय मान्छेले बुढाबुढी भएपछि बृद्धाश्रम पठाईरहेका हुन्छन् तर पैसा भयो भने बृद्धाश्रमबाट पनि फिर्ता ल्याउने स्थिति बन्छ पैसाको आसले । अहिले आर्थिक त्यसैले अहिले सचेतना त बढ्दैछ तर अझै त्यो विस्तार हनु र सोचमा परिवर्तन आउनु जरुरी छ ।
सय वटामा ९९ वटा दिएको हाईलाईट हुँदैन तर एउटा दिएन भने हाईलाईट गरिन्छ । त्यसरी दाबी रोकिएको छैन ।
सचेतना अभिवृद्धिका लागि बीमा समितिको भूमिका बारे तपाईको धारणा के छ ?
यसमा के छ भने जस्तो कुनै कम्पनीले चाउ चाउ उत्पादन गर्यो भने सरकारले बेचिदिनु पर्यो भनेर त भएन नि ? त्यसै गरी बीमा कम्पनीहरु आफूले क्याम्पेन गर्ने हो । तर पनि बीमा समितिले ठाँउ ठाँउमा गएर गरि पनि रहेको छ । बीमा समितिले सहयोग गर्ने काम हो र गरि पनि रहेको छ । बीमा समितिले गरिदिएन भनेर मात्रै हुँदैन नि । राष्ट्रबैंकले सबै काम गरिदिने हो भने बैंकहरुले किन गर्नु पर्यो ? ।
बीमा गर्न सहज तर दाबी भुक्तानी पाउन असहज छ भनिन्छ नि ?
कुनै पनि चिजलाई केही दिन केही मापदण्ड चाहिन्छ । डकुमेन्ट पुरा भएका दावी भुक्तानी भएकै हुन्छ । कतिपय केसमा केही पुगेको छैन त्यो चाँही चर्चामा आउने गर्दछ । यो मिस कम्युनिकेसन आदिले पनि हुन्छ । सय वटामा ९९ वटा दिएको हाईलाईट हुँदैन तर एउटा दिएन भने हाईलाईट गरिन्छ । त्यसरी दाबी रोकिएको छैन । कोभिडको दाबी चाँही रोकिएको छ ।
नेपालमा पुनर्बीमामा अझै पनि प्राविधिक जनशक्तिको कमी छ । तर बाह्य जनशक्ति ल्याउनु पर्ने आवस्यकता छैन । हाम्रै म्यानपावरलाई बाहिर पठाएर स्कीलफुल बनाएर काम लगाउन सकिन्छ ।
अहिले नेपालमा पुनर्बीमा कम्पनीहरु पनि बढेका छन् यसले बीमा कम्पनीहरुलाई कतिको सहज होला ? पुनर्बीमाको पहिलो सिईओ पनि तपाई कस्तो अनुभव गर्नु भएको छ ?
मैले जे गरे त्याहाँ बसेर त्यो गरियो । मार्केटमा यसलाई हेर्न सकिन्छ । मैले के गरे भन्ने कुरा बजारले भन्दा राम्रो हुन्छ । तपाईले राम्रै गरेको भन्ने प्रतिकृयाहरु पाएको छु । तर कम्प्लेनहरु पनि हुनु पर्छ जसले हामीलाई करेक्सन हुने बाटो खुल्छ । जे भए पनि म आफ्नो काममा सन्तुष्ट छु । नेपालमा पुनर्बीमामा अझै पनि प्राविधिक जनशक्तिको कमी छ । हामी अन्तराष्ट्रिय बजारमा हाम्रो उत्पादन उपयोगी छ कि छैन त ? हामीले लिईराखेको प्रिमियमलाई अन्तराष्ट्रिय मार्केटले स्वीकार्छ कि स्वीकार्दैन ? हाम्रो मार्केटलाई अन्तराष्ट्रिय मार्केटले रिकग्नाईज गर्नु पर्छ । तर जे भए पनि व्यवशाय चाँही बढिरहेको छ । दक्ष जनशक्तिको अभाव पनि हाम्रो चुनौती हो । तर हामीले नेपालकै जनशक्तिबाट नेपाल पुनर्बीमा कम्पनी चलायौँ । किनकि बीमाको ब्वयशायको भोल्युम सानो छ । बाह्य जनशक्ति ल्याउनु पर्ने आवस्यकता छैन । तर हाम्रै म्यानपावरलाई बाहिर पठाएर स्कीलफुल बनाएर काम लगाउन सकिन्छ ।
बीमामा कम्पनीहरुबीच मर्जर हुने संभावना र आवस्यकता कस्तो देख्नु हुन्छ ?
असंभव भन्ने कुरै छैन । अहिले आवस्यक छैन वा छ भन्न मिल्दैन । समयको माग अनुसार त्यो हुन्छ ।
अब प्राईम लाईफको कुरा गरौँ, अहिले बीमा प्रतिस्पर्धा तीव्र भएका बेला प्राईम लाईफको उपस्थिति कस्तो छ ?
हाम्रो उपस्थिति नराम्रो पनि छैन र अति राम्रो पनि छैन । हामी निरन्तर अगाडी छौँ । प्राईम लाईफको प्रोडक्ट हेर्नु पर्छ । प्राईम लाईफले सबै नागरिकको आवस्यकतालाई ध्यानमा राखेर राम्रा प्रोडक्टहरु ल्याएको छ । जनतालाई बेनिफिट दिने ग्यारेन्टी प्राईम लाईफले गरेको छ ।
प्राईम लाईफको १४ वर्षे उपलव्धि कस्तो छ ?
प्राईमको उपलव्धि राम्रो छ । हामी आफ्नै जग्गा किनेर भवन बनाएर सर्दैछौँ । हाम्रो बीमा कोष १६ अर्ब माथि छ । चुक्ता पुजीमा पनि हामी तेस्रो छौँ । ४ सय जति जनशक्तिलाई प्रत्यक्ष रोजगारी दिईएको छ । एजेण्टहरुको कुरै छाँडौँ । हामीसँग लाखौँ मानिसको भविष्य जोडिएको छ । उनीहरुलाई सुरक्षित रुपमा दावी भुक्तानी दिन सक्ने अवस्थामा छ । हाम्रो आठ देखि १० कम्पनीहरु भित्र परिरहेका छौँ ।
युरोपतिर के छ भने हेल्थ ईन्स्योरेन्स नगरीकन मान्छे घरबाट बाहिर निस्कदैँनन् । त्याहाँ मेडिकल ईन्स्योरेन्स अनिवार्य छ । हाम्रोमा जस्तो लामो समयको बेनिफिट गर्ने खालको भन्दा उनीहरु टर्म हेल्थ ईन्स्योरेन्स गर्ने गर्दछन् ।
प्राईमको भावी रणनीति कस्तो छ ?
चुक्तापुजी पनि बढाउदै जानु पर्ने अवस्था छ । शेयरधनीलाई राम्रो मुनाफा दिने । पोलिसी होल्डरलाई पनि राम्रो बोनस दिने । यसमा लाग्ने कर्मचारीको भविष्य पनि उज्वल र सुनिश्चित बनाउनु पर्यो । यी सबैमा राम्रो गर्दै जान्छौँ । एजेन्टहरुको पनि भूमिका महत्वपूर्ण छ । अहिले एउटा एजेन्टले एउटा पोलिसी ल्यायो भने उसले दश बर्ष सम्म निरन्तर कमिसन पाउछ । त्यसैले उसले बिजनेस गर्न सक्यो लामो समय काम गर्दै गयो भने भविष्य त उज्वल हुन्छ नै ।
नेपाल र अन्तराष्ट्रिय क्षेत्रमा बीमाको अवस्था के छ ?
एशिया र युरोपको अवस्था फरक छ । युरोपतिर के छ भने हेल्थ ईन्स्योरेन्स नगरीकन मान्छे घरबाट बाहिर निस्कदैँनन् । त्याहाँ मेडिकल ईन्स्योरेन्स अनिवार्य छ । हाम्रोमा जस्तो लामो समयको बेनिफिट गर्ने खालको भन्दा उनीहरु टर्म हेल्थ ईन्स्योरेन्स गर्ने गर्दछन् । किन भने हाम्रोमा सामाजिक सुरक्षा कमजोर छ तर त्याहाँ सामाजिक सुरक्षाको स्थिति राम्रो छ । ६० वर्ष पुगेपछि पेन्सन आँउछ अरु धेरै सुविधा पाँउछन् । तर हाम्रोमा लामो बचत र फाईदाको लागि गर्ने चलन छ ।
अन्त्यमा, बीमाको महत्वबारे जनतालाई प्रष्ट पारिदिनुस् न ?
आफ्नो र आफ्नो परिवारको भविष्य सुरक्षित गर्ने सबै भन्दा ठूलो माध्यम बीमा हो । केही भएन भने आफ्नो भविष्य सुरक्षित गर्ने पहिलो र केही भएमा दोस्रो परिवारको पनि भविष्य सुरक्षित गर्ने माध्यम जीबन बीमा हो । हामीले यसरी बुझ्नु पर्छ ।